
In den letzten Jahren hat sich die digitale Transformation in der Bankenbranche aufgrund vieler Faktoren beschleunigt:
- Auswirkungen von COVID-19 auf die globale Wirtschaft
- Veränderung der Vorlieben und Erwartungen moderner Verbraucher
- Wachsender Anteil von Fintech-Start-ups, der den Markt wettbewerbsfähiger macht
Diese und viele andere Faktoren haben das Umfeld der digitalen Transformation (DT) im Bereich FinTech drastisch verändert und die Flexibilität herkömmlicher Bankensysteme in Frage gestellt.
Mehr und mehr traditionelle Banken übernehmen technologische Innovationen und suchen nach Dienstleistungen für die Entwicklung von Finanzsoftware, um wettbewerbsfähig zu bleiben und den Bedürfnissen moderner Kunden gerecht zu werden.
Bis Ende 2022 plant Lloyds Bank, Schließung von 60 Filialen im ganzen Vereinigten Königreich, Laut dem Bericht stieg die Zahl der regelmäßigen Online-Banking-Nutzer in den letzten zwei Jahren um 12 Prozent und die Zahl der Nutzer von mobilen Apps um 27 Prozent.
Die digitale Transformation bedeutet jedoch nicht nur die Einführung neuer Spitzentechnologien und IT-Services für Banken; sie bedeutet auch eine Veränderung in den Denkweisen der Mitarbeiter. Die digitale Kompetenz der Belegschaft spielt eine wichtige Rolle für eine erfolgreiche digitale Transformation und die Entstehung innovativer Bankdienstleistungen. Unser Artikel, Wir geben detaillierte Anleitungen dazu, wie man den ersten Schritt der Digitalisierung in der Bankenbranche vorbereitet – nämlich die Erstellung einer Roadmap.
In dem ersten Abschnitt dieses Artikels analysieren wir den aktuellen Stand der Bankenbranche in Bezug auf ihre Digitalisierung.
Sie benötigen Experten für die digitale Transformation in der FinTech-Branche?
Wir helfen Ihnen, Engpässe zu beseitigen und die Prozessautomatisierung umzusetzen.
Bereitschaft des aktuellen traditionellen Bankensystems für die digitale Transformation
Laut dem BDO-Umfrage zur digitalen Transformation im Finanzdienstleistungssektor 2021 Unter 100 Führungskräften auf C-Level in verschiedenen Finanzinstituten waren nur 30 Prozent bereits mit der Umsetzung einer digitalen Transformationsstrategie beschäftigt. Aber 77 Prozent planten, ihre Investitionen in digitale Technologien im Jahr 2022 zu erhöhen.

Diese Zahlen beweisen, dass die Initiativen der DT zwar zunehmen, aber noch nicht schnell genug an Fahrt gewinnen, um eine nachhaltige Entwicklung zu erreichen. Wie Kearney sagt, gibt es drei Arten von Finanzinstituten hinsichtlich ihrer Verpflichtung zur digitalen Strategie und des Fortschritts auf dem DT-Roadmap:
Unternehmen, für die
- digital ist ein Projekt
- Digital ist ein Geschäft
- Digitalität ist ein Kernwert
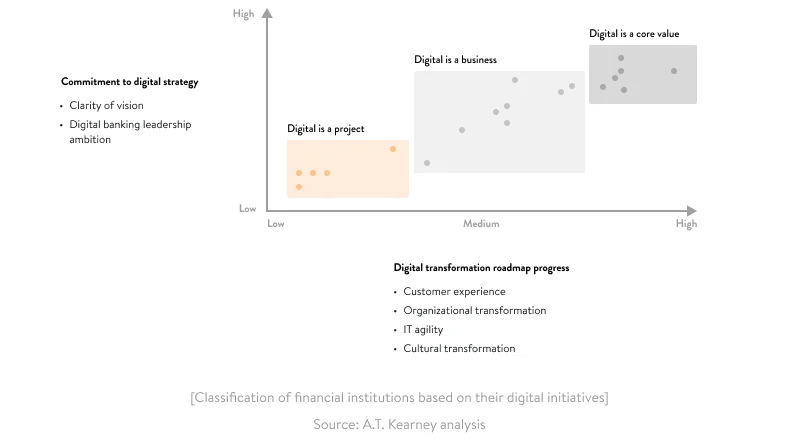
Organisationen, die nur digitale Initiativen in Form von Projekten umsetzen, sind bereit, mainstreamtechnologien einzuführen, sind jedoch nicht bereit für eine umfassende Transformation auf Unternehmens- und Mindset-Ebene.
Finanzinstitute, die eine digitale Bankstrategie in Form einer separaten Geschäftseinheit verfolgen, betrachten diese Geschäftseinheit als eine Tochtergesellschaft unter ihrer Kontrolle oder eher als eine eigene Abteilung mit eigenen Regeln, die sich von denen im Rest des Unternehmens unterscheiden können.
Die letzte Gruppe von Finanzinstituten sind diejenigen, die von oben bis unten digital sind und als digitale Marktführer im Finanzbereich wahrgenommen werden können. Jede Phase ist wichtig auf Ihrem Weg zur digitalen Transformation in der Bankenbranche. Egal, in welcher Phase der digitalen Transformation Sie sich befinden, wir können Ihnen helfen. Auf das nächste digitale Transformationsniveau aufsteigen.
Die Finanzwelt erlebt die Entstehung immer mehr digitaler Führungspersönlichkeiten, die den Kurs für die gesamte Branche vorgeben und ihr Wachstum ermöglichen.
6 Vorteile der Innovationen im digitalen Bankwesen
Jeder Schritt in Richtung digitaler Transformation sollte gerechtfertigt sein. Es ist wichtig, zu definieren, welche Vorteile Ihre Bank daraus ziehen kann. Einige häufige Vorteile der Digitalisierung sind wie folgt:
- Verbesserte Kundenerfahrung. Dies ist ein offensichtlicher Vorteil, aber der wichtigste. Da viele Unternehmen mittlerweile stärker auf die Bedürfnisse ihrer Kunden eingehen, ist es für die Bankenbranche entscheidend, ihr Bestes zu geben, um den volatilen Erwartungen der Kunden gerecht zu werden. Digitale Lösungen können beispielsweise Kunden Zeit sparen, indem Transaktionen und Leistungen schneller durchgeführt und dokumentationstechnisch vereinfacht werden.
- Verringerte Betriebskosten. Die Digitalisierung hilft dabei, die meisten Bankdienstleistungen online bereitzustellen und viele traditionelle Banken dadurch überflüssig zu machen. So können Unternehmer Geld sparen, indem sie die Instandhaltung physischer Bankfilialen abbauen und dieses Geld in die weitere Digitalisierung ihrer Geschäftseinrichtungen investieren.
- Neue Finanzierungsquellen. Dank der Digitalisierung kann eine Retailbank beispielsweise mehr Kunden erreichen, die bisher nicht über die Möglichkeiten physischer Banken verfügten, wodurch sie weitere Einnahmequellen generieren kann. Gleiches gilt für die Retailbank selbst, die sich mit kommerziellen und investitionsbezogenen Aktivitäten engagieren und ihre Dienstleistungen erweitern kann, wodurch sie erneut zusätzliche Einnahmequellen generieren kann.
- Höhere Geschäftseffizienz und Produktivität. Digitalisierung bedeutet den Verzicht auf alte Legacy-Systeme und Softwarearchitekturen, die die digitalen Wachstumsstrategien von Banken behindern und die Bereitstellung von Bankdienstleistungen verlangsamen könnten. Innovative Technologien ermöglichen in ihrer Stärke eine effiziente Geschäftsausweitung und eine schnelle Servicebereitstellung.
- Möglichkeit, eine neue Marktposition zu erobern. Obwohl die Start-up-Branche im Fintech-Bereich derzeit die Marktposition einnimmt, haben die etablierten Finanzinstitute weiterhin das finanzielle Vertrauen ihrer Kunden. Denn sie sind bereits lange vor den Start-ups in diesem Markt tätig. Daher können traditionelle Banken, wenn sie sich für die Digitalisierung ihrer Dienstleistungen entscheiden, eine noch höhere Kundenzufriedenheit und Akzeptanzraten erzielen als die Start-ups.
- Verbesserte Datensicherungsfunktionen. Neue Technologien sind oft zuverlässiger, stabiler und sicherer, sodass Ihre Kundendaten sicher sind.
Aber man sollte sich nicht von all diesen Vorteilen täuschen lassen, da DT eine herausfordernde Aufgabe ist und man darauf vorbereitet sein sollte, viele Hindernisse zu überwinden und sie in Chancen zu verwandeln.
Digitale Umstrukturierung in der Bankenbranche: Herausforderungen
In diesem Abschnitt werden die typischen Herausforderungen, mit denen Banken auf ihrem Weg zur digitalen Transformation konfrontiert sind, kurz besprochen. Risiken und Herausforderungen sind treue Begleiter von Digital Transformation, da die digitale Umstrukturierung in der Bankenbranche, selbst wenn sie gut durchgeführt wird, eine Beseitigung alter Geschäftsmodelle und eine Anpassung an die neue Realität erfordert.
Herausforderung #1. Massive Investitionen im Vorfeld
Der Übergang von Legacy-Systemen und -Technologien erfordert enorme Investitionen, und nicht jede Bank wird mit diesen Konditionen einverstanden sein, da es keine klare Prognose darüber gibt, wann diese Investitionen sich auszahlen werden.
Herausforderung #2. Konkurrenzdruck
Ein wettbewerbsintensiver Finanzmarkt motiviert nicht nur das traditionelle Bankensystem, sich zu entwickeln und sich für die Digitalisierung zu entscheiden, sondern erzeugt auch große Druck. Dieser Druck kann dazu führen, dass Finanzinstitute schnell in Veränderungen eintreten, die riskant sein können, wenn sie nicht gut überlegt sind.
Herausforderung #3: Änderung der Compliance-Anforderungen
Regelungen und Gesetze bezüglich der Bereitstellung von Finanzdienstleistungen ändern sich oft, insbesondere auf lokaler Ebene. Dies ist besonders relevant für digitale Banken, die ihre Dienstleistungen in andere Länder ausweiten, und es ist notwendig, stets über lokale Vorschriften informiert zu sein.
Herausforderung #4. Neue Wege, mit Kunden zu kommunizieren
Da sich die Erwartungen der Kunden mit dem rasanten Tempo der digitalen Innovationen verändern, suchen Kunden Finanzinstitute, die praktische und moderne Kommunikationsmittel wie Social Media anbieten. Dies stellt Banken eine weitere Herausforderung dar, da es wichtig ist, sicherzustellen, dass die Bankkommunikation sicher und konform ist.
Herausforderung #5. Technologieführerschaft, die plötzlich veraltet werden könnte
Softwareentwicklungsteams können sich manchmal für beliebte, aber noch nicht bewährte Technologien hingeben. Mit solchen Lösungen besteht oft die Gefahr, dass sie an Popularität verlieren und in Zukunft nicht mehr erreichbar sind. Daher ist es für finanzielle digitale Lösungen besser, branchenbewährte Technologien zu wählen. Traditionelle Finanzinstitute sind nicht der ideale Ort für Experimente, da sie normalerweise eine etablierte Kundenbasis haben und ihr Vertrauen nicht riskieren können.
Herausforderung #6. Investitionen in die Personalentwicklung
Die digitale Transformation erfordert außerdem zusätzliche finanzielle und zeitliche Investitionen in die Schulung der Mitarbeiter. Neue Technologien und Geschäftsmodelle stellen alte Arbeitsweisen in Frage. Es ist klar, dass nicht alle Mitarbeiter bereit sind, sich an das neue Arbeitsformat anzupassen, und es kann notwendig sein, neue Mitarbeiter einzustellen. Deshalb kann die Mitarbeiter-Schulung ein zeitaufwändiger Prozess mit vielen verborgenen Risiken sein.
Wir sind der Überzeugung, dass die Zeit, das Geld und die Anstrengungen, die zur Bewältigung der oben genannten Herausforderungen erforderlich sind, die Vorteile von DT rechtfertigen. Jetzt können wir auch Technologien besprechen, die die effiziente Digitalisierung von Bankdienstleistungen ermöglichen.
Lesen Sie auch: Unsere Dienstleistungen im Bereich der Entwicklung mobiler Bankverwaltungs-Apps
IT für die Bankenbranche: Gemeinsame Technologien zur Digitalisierung der Bankdienstleistungen
Jeder Bankdienstleister verfügt über eine entsprechende Kerntechnologie, die am besten zu ihm passt. Wir stellen einige dieser Kombinationen in der nachfolgenden Tabelle vor. Die Nutzung der aufgeführten Technologien ist jedoch nicht auf bestimmte Dienstleistungen beschränkt, da die aufgeführten Dienste nicht nur auf eine oder zwei Technologien beschränkt sind. Unsere technologische Lösung für eine Vermögensverwaltungsplattform.

Lesen Sie auch: Die technischen Aspekte der Entwicklung von digitalen Banksoftware
Was die Technologien betrifft, die bei Finanzchefs am beliebtesten sind, ist die BDO-Umfrage zur digitalen Transformation im Finanzdienstleistungssektor 2021 Zeigt die folgenden Zahlen an:
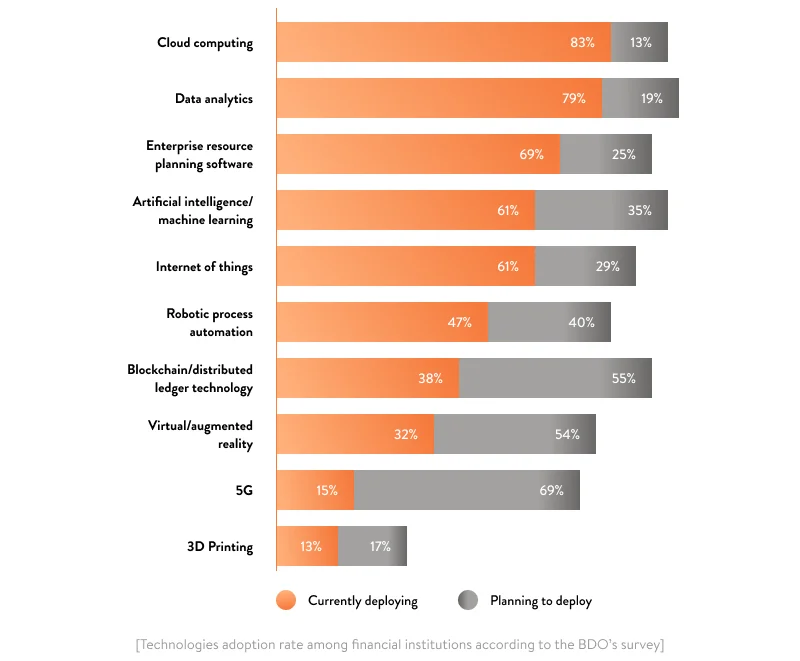
Cloud Computing und Data Analytics sind seit einigen Jahren in vielen Branchen unbestrittene Marktführer. Diese Technologien sind beliebt, da sie nach der Implementierung schnell konkrete Vorteile für das Unternehmen bringen können, beispielsweise durch die Senkung von Kapitalkosten und Betriebskosten sowie die Erstellung sofortiger Einblicke in das Kundenverhalten.
Lassen Sie uns die fünf wichtigsten Technologien anhand der oben genannten Statistiken hinsichtlich der Finanzdienstleistungen, die sie am besten erfüllen, zusammenfassen.
Cloud Computing
Diese Technologie bildet die Grundlage für moderne Initiativen zur Digitalisierung der Bankenbranche, da sie die Schaffung einer einheitlichen und hoch skalierbaren Informationsbasis ermöglicht. Cloud-Lösungen bieten Finanzinstituten zahlreiche Vorteile, darunter:
- Smart-Gemeinden, in denen Kunden nicht physisch anwesend sein müssen, um Dokumente zu unterzeichnen
- Vereinfachtes Datenzugriff für effiziente Echtzeit-Intraday-Liquidität und Risikomanagement sowie regulatorische Berichterstattung
- Flexibler und skalierbarer Handelsüberwachungssystem, der es ermöglicht, den Handel entsprechend der Entwicklung der Handelsvolumina zu überwachen
- zentralisierte Informations-Austausch-Funktionen für Programme zur Geldwäschebekämpfung und Betrugserkennung
Sie können entweder eine Cloud-native Softwareentwicklung von Grund auf neu oder die Migration Ihrer bestehenden Softwarelösungen in die Cloud wählen. Für professionelle Cloud-Entwicklung und Beratung kontaktieren Sie uns bitte unter Cloud- und DevOps-Team.
Lesen Sie auch: Checkliste für die Cloudmigration: 7 Schritte zur erfolgreichen Cloudmigration
Data-Analytik
Data Analytics ist eine weitere notwendige Technologie für die Bankenbranche. Sie umfasst Business Intelligence, fortgeschrittene Analyselösungen und Big Data Analytics. Je nach den Bedürfnissen und Möglichkeiten Ihres Finanzunternehmens können Sie entweder einige dieser Lösungen oder alle der oben aufgeführten aktuellen Datenmanagement-Tools auswählen. Mehr erfahren Unser Ansatz bei der Datenanalyse und die Tools, die wir in unseren Projekten bevorzugen. Die Datenverwaltung ist eng mit der Cloud-Computing-Technologie verbunden, da eine Cloud-Umgebung optimal dafür geeignet ist, das volle Potenzial der Datenanalyse auszuschöpfen. Einsatzfälle der Datenanalyse in der Bankenbranche umfassen:
- All-round-Kundenanalyse zur Definition von Kundenverhalten und zur Bereitstellung personalisierter Bankdienstleistungen
- Erstellung aufwendiger Compliance-Berichte und Leistungsdashboards, die den tatsächlichen Status der Finanzinstitution in Echtzeit widerspiegeln
- die Entscheidungen des Geschäfts mit Daten zu unterstützen, um eine effiziente Nutzung der Unternehmensressourcen zu ermöglichen und die Qualität der Servicebereitstellung zu verbessern
Um die Vorteile der Datenanalyse optimal zu nutzen, ist es wichtig, Daten richtig und effizient zu sammeln und zu speichern. Hierfür sollten Sie Folgendes in Betracht ziehen: Erstellung eines Data Warehouse, eines Data Lakes oder eines Data Marts abhängig von den Arten und der Menge der Daten, die Ihre Bank generiert.
Lesen Sie auch: Wie man ein Unternehmensdatenwarehouse von Grund auf neu entwickelt, um eine datengetriebene Kultur zu fördern
ERP-Software (Enterprise Resource Planning)
Ein ERP-Software-System verbessert die Datenverwaltung im Unternehmen. Diese Software kann als zentrales System für alle Bankprozesse dienen. Sie hilft, Unternehmensabteilungen auf demselben Informationsniveau zu verwalten und kann eine der wichtigsten Quellen kritischer Unternehmensdaten werden, um aussagekräftige Datenanalysen zu ermöglichen. ERP-Software kann in verschiedenen Varianten angeboten werden und es gibt ebenso viele moderne Lösungen wie veraltete. Oft ist es viel einfacher, eine neue ERP-Software von Grund auf zu implementieren, um den Anforderungen der aktuellen Bankbranche gerecht zu werden, als eine bestehende und veraltete zu aktualisieren. Zum Beispiel ist Cloud-basierte ERP-Software derzeit eine der besten Optionen, da sie hohe Performance-Maßstäbe aufweist, eine ordnungsgemäße Sicherheitsverwaltung ermöglicht und kostengünstiger ist als die meisten herkömmlichen On-Premise-Lösungen.
Die kanadische Bankgruppe TD Bank hat beschlossen, ihre Services in die Cloud zu migrieren, um ihren anspruchsvollen Kunden außergewöhnliche Dienstleistungen bieten zu können. Die Cloud-Migration hat es dem Unternehmen ermöglicht, eine 360-Grad-Ansicht seiner Kunden zu erhalten und die Datenanalysefähigkeiten zu verbessern. Neben der Migration in die Cloud hat das Unternehmen eine allumfassende Cloud-basierte ERP-Software übernommen, um Bankdaten innerhalb eines Systems zu integrieren und einen nahtlosen Datenfluss innerhalb des Unternehmens zu ermöglichen.
Somit können wir eine gegenseitige Abhängigkeit zwischen diesen drei bereits erwähnten Technologien erkennen, da sie sich gegenseitig ergänzen und eine weitere digitale Transformation ermöglichen.
Lesen Sie auch: Wie man die Robotik in der Bankenabwicklung sicherstellt
Künstliche Intelligenz / maschinelles Lernen
Künstliche Intelligenz und maschinelles Lernen sind eine weitere Möglichkeit, digitale Bankdienstleistungen zu automatisieren und zu optimieren. Nvidia führte eine Studie durch Umfrage unter 500 Fachkräften in der Finanzdienstleistungsbranche Um den Stand der KI weltweit im Jahr 2022 zu definieren. Die Umfrage ergab die folgenden Vorteile, die Finanzmanager von der Implementierung von KI und maschinellem Lernen erwarten:
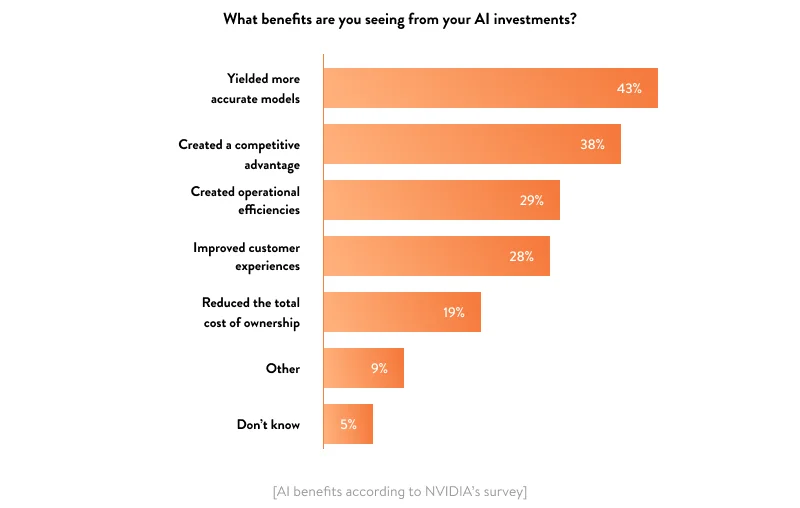
Die Ergebnisse zeigen, dass 91 Prozent der Befragten eine signifikante Verbesserung ihrer Geschäftsprozesse dank künstlicher Intelligenz erwarten. Die Umfrage definiert außerdem gemeinsame Anwendungsfälle und Dienstleistungen, für die Finanzinstitute die Implementierung von KI wählen. Wir haben die zehn wichtigsten Anwendungsfälle ausgewählt, die Sie in der nachfolgenden Tabelle sehen können.
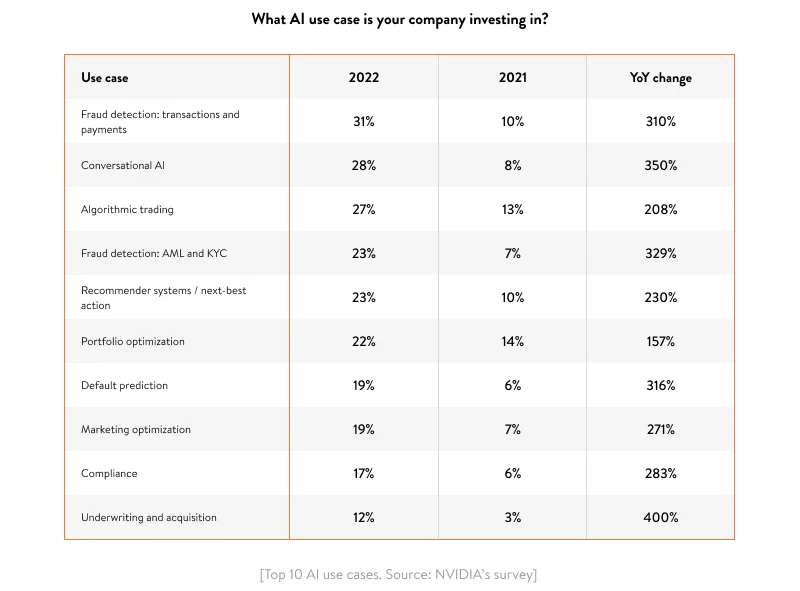
Die Erkennung von Betrug, Kommunikation und Handel sind die drei wichtigsten Anwendungsfälle. Finanzmanager sind der Ansicht, dass diese Dienste am meisten von der Implementierung von KI und maschinellem Lernen profitieren können.
Internet der Dinge (IoT)
Einige Branchen wie die Gesundheitsversorgung und die Fertigung können viele Möglichkeiten zur Nutzung von IoT-Lösungen finden, aber auch die traditionelle Bankenbranche kann von IoT profitieren. Zum Beispiel können Bewegungssensoren in Banken Daten über die Anzahl der täglichen Besucher liefern, die den Führungskräften helfen, wichtige Entscheidungen darüber zu treffen, welche Filialen geschlossen und welche beibehalten werden sollen. Moderne selbstfahrende Geldautomaten (ATM) können außerdem mit Sensoren und Kameras ausgestattet werden, die Betrug erkennen, kurzfristige Geldmanglichkeiten vorhersagen oder Wartungsanfragen senden können. So können IoT-Geräte traditionellen Banken dabei helfen, ihre physischen Einrichtungen mit der digitalen Infrastruktur in Einklang zu bringen und so mehr Kontrolle über das gesamte Bankensystem zu erlangen.
Lesen Sie auch: Alles, was Sie über IoT-Tests
IoT-Lösungen können jedoch auch neue und unerwartete Möglichkeiten für die Zusammenarbeit zwischen Branchen eröffnen. Zum Beispiel erwägt die Geschäftsführung von US Bank verschiedene Möglichkeiten, Finanzdienstleistungen in andere Branchen zu integrieren, beispielsweise durch die Integration von Fitnesswaagen, die mit einem Bankkonto verbunden sind und finanzielle Belohnungen gewähren, sobald die Gewichtsreduktionsziele erreicht sind. Eine weitere interessante Innovation sind fahrerlose Autos mit integrierten Finanzfunktionen, die nicht nur automatisch fahren, sondern auch automatisch für verschiedene Dienstleistungen bezahlen können.
Lesen Sie auch: Fallstudie zum IoT-Netzwerkmanagement
Digitalisierung bedeutet nicht zwangsläufig, alle gängigen Technologien auf einmal anzuwenden. Sie können mit wenigen Projekten beginnen, um die wichtigsten Dienstleistungen auf der Grundlage Ihrer festgelegten Ziele zu digitalisieren. Wenn Ihr Hauptziel es ist, neue Kunden zu gewinnen und bestehende Kunden zu binden, können Sie sich auf die Digitalisierung von Dienstleistungen konzentrieren, die direkt mit diesem Ziel verbunden sind.
Darüber hinaus, IoT-Datenanalyse Diese Technologie kann eine wichtige Rolle bei der Optimierung der Entscheidungsfindung spielen, indem sie aussagekräftige Erkenntnisse aus großvolumigen IoT-Daten extrahiert. Diese Methode ermöglicht es Unternehmen, die Prozesse zu optimieren und die Effizienz in verschiedenen Branchen, einschließlich der Bankenbranche, zu steigern.
Im nächsten Abschnitt besprechen wir, wie Sie Ihre DT-Initiativen reibungslos gestalten können.
Wie man eine erfolgreiche digitale Transformation sicherstellt
Es kann schwierig sein, den Erfolg von DT zu messen, insbesondere in einem kurzen Zeitraum. Eine Möglichkeit, erfolgreiche digitale Lösungen zu entwickeln, könnte darin bestehen, die Erfolgsstrategie Ihrer Wettbewerber zu analysieren.
Kearneys Analyse listet sieben Erfolgsfaktoren von DT auf. Wir werden jeden davon im Detail besprechen. Im Grunde gibt es drei Kernfaktoren:
- Kundenorientierung
- Organisationsflexibilität
- Offene Innovation
Diese Faktoren werden je nach externer (Finanzmarkt-) oder internen (organisatorischen) Ausrichtung in zwei Komponenten unterteilt. Der siebte Faktor ist ein zusätzlicher und zentraler Faktor: es handelt sich um eine inklusive digitale Kultur.
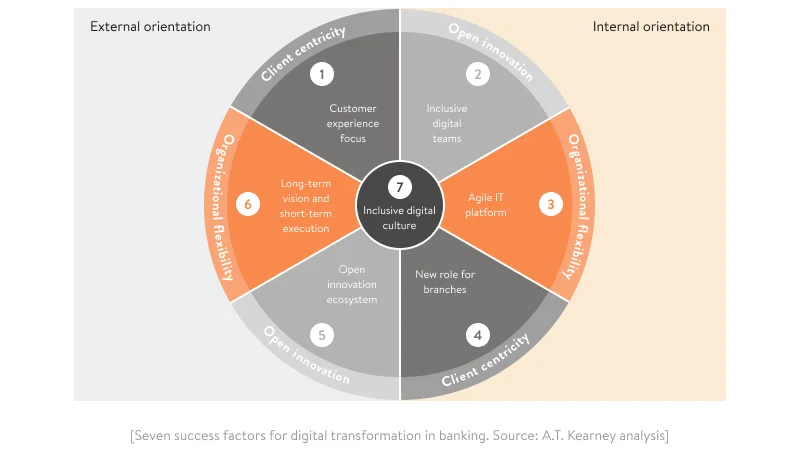
Kundenorientierung. Dieser Faktor erfordert eine ständige Fokussierung auf die Kundenerfahrung auf externer Ebene und die Definition einer neuen Rolle für die Filialen auf interner Ebene.
- Auf die Kundenerfahrung setzen Betrifft eine enge Zusammenarbeit mit Kunden auf Ihrem DT-Prozess, um relevante Rückmeldungen darüber zu erhalten, ob die von Ihnen umgesetzten Innovationen eine erwartete Reaktion hervorrufen.
- Die Rolle der physischen Banken neu definieren Erfordert eine Änderung der Art und Weise der Dienstleistungserbringung angesichts der sich ändernden Erwartungen der Kunden.
Offenheit für Innovationen. Eine Kombination der Bemühungen des internen IT-Teams und des externen Marketingteams kann dazu beitragen, Innovationen zu entwickeln, die für die Kunden notwendig und relevant sind. Um solche Innovationen effektiv umzusetzen, ist es wichtig, die folgenden Faktoren zu berücksichtigen: Erweiterte Datenwissenschaftsdienste Sie sind entscheidend, da sie datengetriebene Entscheidungsfindung und prädiktive Analysen ermöglichen, die die Agilität des Geschäfts steigern. Alle Innovationen in der Bankenbranche müssen den aktuellen Marktanforderungen entsprechen. Daher erscheinen digitale Produkte oft zunächst in Form einer Proof-of-Concept (PoC), um deren Relevanz auf dem Markt zu testen. Zudem hilft die Analyse von Wettbewerbern und aufstrebenden Fintech-Start-ups traditionellen Banken, einzigartige Lösungen zu entwickeln, wobei sie auch nützliche Partnerschaften in Betracht ziehen, die ihnen helfen können, schnell zu wachsen.
Organisationsflexibilität. Die sich schnell verändernden technologischen und geschäftlichen Rahmenbedingungen des Finanzmarktes erfordern es, dass traditionelle Banken, die DT-Initiativen umsetzen, extrem flexibel sind. Daher ist die Wahl einer internen IT-Abteilung oder eines Outsourcing-Software-Entwicklungspartners von entscheidender Bedeutung für den Erfolg der DT-Reise. Mit einem flexiblen IT-Team ist es möglich, innovative Lösungen schnell zu liefern, sodass sie weiterhin für die Kunden relevant bleiben.
Lesen Sie auch: Was zu wählen: Inhouse-Softwareentwicklung vs. Outsourcing
Inklusive digitale Kultur. Die Digitalisierung soll die Daten-Silos und die veralteten Systeme aufbrechen, die die Entwicklung der traditionellen Bankenbranche behindern. DT ist ein inkrementeller Prozess, aber langfristig kann er nicht nur in bestimmten Abteilungen oder Filialen stattfinden. Er erfordert digitale Inklusion auf allen Unternehmensebenen und, am wichtigsten, in den Denkweisen der Menschen. Und sobald man den Weg der Digitalisierung eingeschlagen hat, kann man nur noch vorwärts gehen.
Eine Kombination der oben genannten Faktoren kann den endgültigen Erfolg Ihrer Digitalisierung nicht garantieren. Sie werden erfolgreich sein, wenn Sie entschlossen genug sind, durch die Nutzung dieser Faktoren zu einem digitalen Leader zu werden. Das Yalantis-Team steht Ihnen gerne zur Seite und unterstützt Sie bei der digitalen Transformation Ihrer traditionellen Bank und hilft Ihnen, eine stabile Position im sich wandelnden Finanzmarkt zu erlangen.
Wünschen Sie, dass Ihre Bank die Bedürfnisse der Kunden besser erfüllt?
Gehen Sie digital mit Yalantis
Über den Autor