Die Veränderung der Art und Weise, wie Kunden mit Finanzdienstleistungen interagieren möchten, treibt die Fintech-Branche dazu an, immer mehr Dienstleistungen zu digitalisieren und damit die Zukunft der Bankentechnologie zu gestalten. Digitale Banksoftware ist eine der Fintech-Lösungen, die Kunden am häufigsten im Alltag nutzen. In diesem Artikel konzentrieren wir uns auf die technischen Mittel zur Entwicklung und Verbesserung von Digitalbanksoftware. Dabei beginnen wir mit einer robusten Architektur für digitale Bankplattformen, dem technischen Stack, API-Integrationen und beenden mit der Implementierung fortschrittlicher Technologien. Insbesondere im Hinblick auf die Entwicklung der Referenzarchitektur für digitale Banken decken wir in diesem Artikel Mikroservices in der Bank- und Finanzdienstleistungsbranche sowie Kernbanken-Mikroservices ab. Ihre Schritte zur Erstellung einer Web- oder Mobile-Banking-Systemarchitektur sollten für alle Beteiligten sinnvoll und gut definiert sein.
Benötigen Sie Fintech-Erfahrene Entwickler?
Wir verfügen über Fachwissen in der Entwicklung von BaaS-, Vermögensverwaltungs- und anderen FinTech-Lösungen.
Geschäftskontext vor der Entwicklung der digitalen Bankarchitektur
Der Hauptzweck der Digitalisierung der Bankenbranche ist es, zuverlässige Lösungen zu entwickeln, die das Vertrauen der Kunden gewinnen und sie davon überzeugen können, dass digitale Bankdienstleistungen sicher und komfortabel sind. Laut einer Studie von Lightico-Umfrage 2021 Unter 1.037 Verbrauchern weltweit sind 56,9 Prozent immer noch der Ansicht, dass persönliche Bankkontakte die sichersten und zuverlässigsten sind. Und wenn diese gleichen Verbraucher tatsächlich beschließen, Online-Banking-Dienste zu nutzen, kommt es dennoch vor, dass sie sich noch persönlich in einer Bank aufhalten müssen, um etwas per Hand zu unterschreiben. Lightico berichtet, dass 36 Prozent der Befragten solche Situationen als sehr frustrierend empfinden.
Neue Start-ups im Bereich der digitalen Banken wollen einen völlig anderen Look und Feeling als herkömmliche Banken bieten. Dennoch können digitale Start-ups, auch wenn sie bei der Kundenerfahrung überlegen sind, die Rentabilitätsstrategien traditioneller Banken nutzen, um sich einen stabilen Platz auf dem Finanzmarkt zu erobern. Die von Investoren eingesammelten Mittel dürfen nicht die einzige Quelle für Geld für den Start einer digitalen Bank sein.
Es ist daher am besten, mit dem traditionellen Geschäftsmodell des Bankensektors eine robuste digitale Banksoftware zu entwickeln – insbesondere in Bezug auf die Sicherheit. Ihr geschäftliches Ziel, Ihre Monetarisierungsstrategien sowie Ihre betriebswirtschaftlichen und funktionalen Anforderungen werden in hohem Maße Ihre Entscheidungen vorab bestimmen:
- Architekturdesign
- Auswahl des Technologie-Stacks
- Sicherheitsanforderungen
- Notwendige Drittanbieter-Integrationen
Weiterhin werden wir uns den einzelnen oben genannten technischen Aspekten im Hinblick auf den Kernpunkt annehmen. Bankensoftwareentwicklung und Modernisierung. Lassen Sie uns mit den digitalen Bankarchitekturen beginnen.
Was eine traditionelle Bank dazu bringt, digital zu werden
Lesen Sie den BeitragTypen von digitalen Bankarchitekturen
Bei der Thematik „Mikroservices in der Bank- und Finanzdienstleistungsbranche“ werden wir zwei gängige Arten von digitalen Banksoftwarearchitekturen besprechen: die geschichtete Architektur und die mikroresiliente Architektur.
Verbundene Architektur in der Bankenwelt
Eine typische, auf mehreren Ebenen angelegte Architektur eines mobilen Bankensystems besteht aus drei Ebenen:
- Präsentationsebene (Front-End)
- Middleware-Schicht
- Backend-Layer
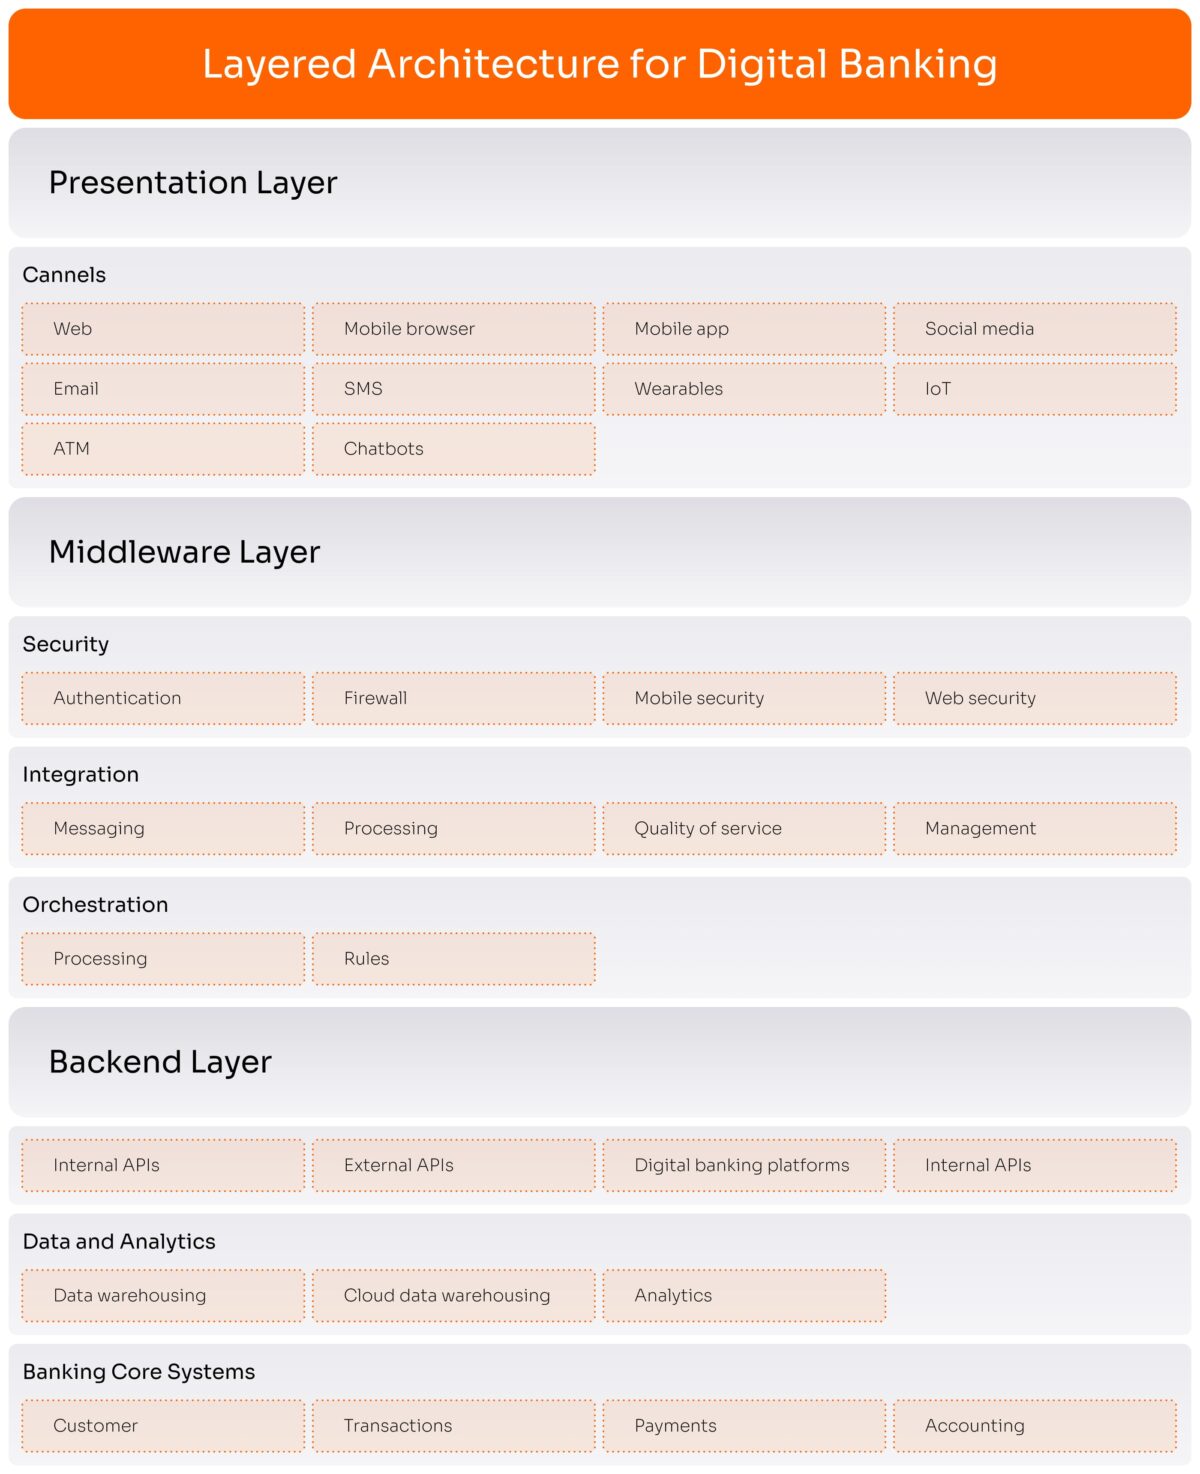
Die Präsentationsebene (Front-End) ermöglicht die Interaktion der Kunden mit der Banksoftware. Die Frontend-Technologie der Banklösungen umfasst Web- und Mobile-Banking-Apps, Chatbots sowie Software für IoT-Geräte und Wearables (IoT-App-Entwicklungsservices). Die Präsentationsschicht übernimmt die Logik der Kommunikation zwischen Browser und Benutzeroberfläche.
Die Middleware-Schicht besteht aus drei Unterbereichen:
- Sicherheit. Diese Ebene enthält Funktionen zur Kundenauthentifizierung. Die digitale Sicherheit eines Kunden ist für die Software für digitale Banken von entscheidender Bedeutung.
- Integration. Diese Unterebene ist notwendig, um die Präsentationsebene und die Backend-Ebene miteinander zu verbinden. Sie empfängt Nachrichten oder Anfragen aus der Präsentationsebene und interpretiert diese, um sie im richtigen Format an das entsprechende System zu übermitteln.
- Orchesterarbeit. Diese Ebene erhält Nachrichten aus der Integrationssubebene, um die erforderlichen Aktionen durchzuführen, die beispielsweise die Abfrage der Transaktionsdaten der Kunden umfassen können. Die Orchestrierungsebene kann als das zentrale Nervensystem der gesamten digitalen Bankarchitektur bezeichnet werden.
Die Backend-Ebene besteht aus den folgenden Komponenten:
- Kernbankensystem. Das zentrale IT-System umfasst Kundendaten, Transaktionen, Zahlungsabläufe und Buchhaltungssysteme. Es ist der Motor der digitalen Bank und ermöglicht deren Hauptfunktionen.
- Digitales Banking. Diese Komponente macht alle Produkte und Dienstleistungen der Bank in der Präsentationsebene zugänglich. Eine digitale Bankplattform verbindet sich mit den Kernsystemen und paketiert diese in Dienste, auf die interne APIs zugreifen können.
- Daten und Analysen. Diese Komponente der Backend-Lage umfasst Referenz- und Transaktionsdaten, die für die Analyse erforderlich sind, um festzustellen, welche Bankgeschäfte die Kunden durchführen und vorauszusagen, welche in Zukunft durchgeführt werden.
- Private und öffentliche APIs. Beispiele für private APIs sind digitale Bankdienstleistungen zur Durchführung von Zahlungen oder zur Abfrage des Kontostands. Öffentliche APIs ermöglichen die Integration mit Drittanbieter-Services. So ermöglicht beispielsweise das Open Banking der Drittparteien die Zugriff auf Kundendaten über APIs mit Zustimmung des Kunden. Somit ermöglicht das Open Banking die Interoperabilität zwischen digitalen Bankdienstleistungen und sorgt für eine komfortable Benutzererfahrung.
Eine weitere gängige Architektur für digitale Banken ist die Mikroservices-Architektur.
Mikroservices-Architektur im Bankwesen
Viele digitale Banken entscheiden sich dafür, ihre Banksoftware auf einer Microservices-Architektur zu erstellen, da diese die größten Skalierbarkeitsmöglichkeiten bietet und eine Vielzahl von Integrationen mit Drittanbieterdiensten ermöglicht. Wenn Sie auf Open Banking setzen möchten, kann die Mikroservices-Architektur in der Bankenbranche die richtige Option für Sie sein. Außerdem bietet Ihnen eine Microservices-Architektur in der Bankenbranche mehr Flexibilität, da Sie steuern können, welche Funktionalitäten hinzugefügt oder verbessert werden sollen und wann. Sehen Sie sich unsere Fallstudie an, in der wir eine erfolgreiche Migration für ein Logistikunternehmen von einer monolithischen Architektur zu Microservices sichergestellt haben.
Allerdings kann es in der Bankenbranche schwierig sein, eine Mikroservices-Architektur zu betreiben, wenn Sie nicht langfristig planen, Ihre Lösung zu skalieren (sowohl in Bezug auf die Funktionalität als auch auf die Kundenbasis), oder wenn Sie erst gerade erst mit der Entwicklung von Banksoftware beginnen. In solchen Fällen kann eine schichtweise digitale Bankenarchitektur vorteilhafter sein.
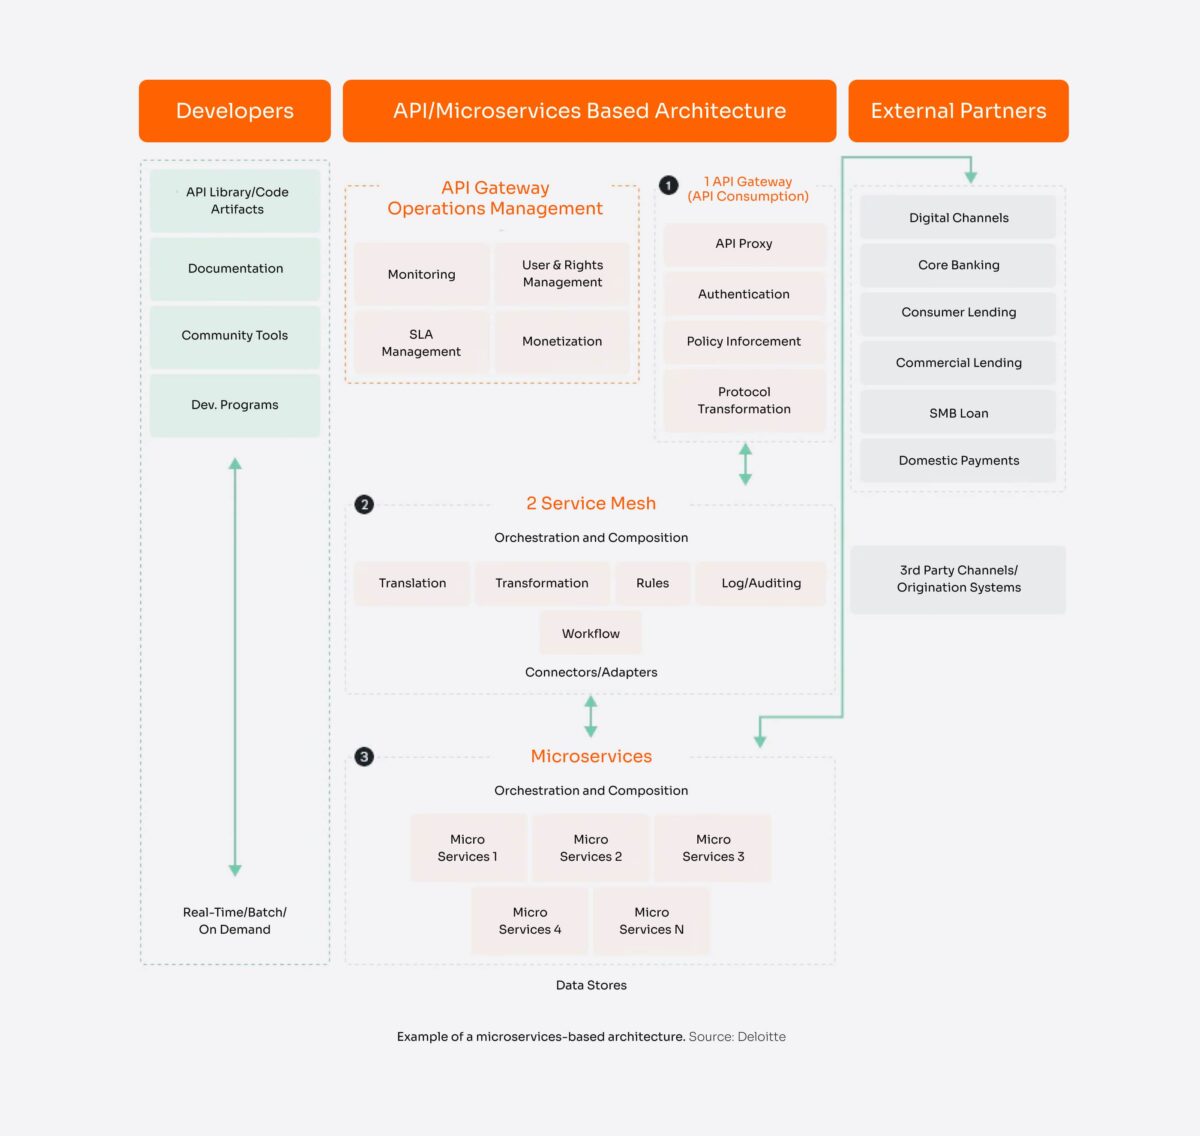
Eine Mikroservices-Plattformarchitektur für die digitale Bankenfinanzierung besteht aus drei kritischen Komponenten:
- API-Gateway. Diese Komponente ermöglicht es externen Anbietern und Partnern, mithilfe von APIs auf Mikroservices zuzugreifen, um mit den Daten, Produkten und Services einer Bank interagieren zu können. Eine API-Gateway-Plattform erfüllt außerdem API-bezogene Anforderungen und fungiert als erste Sicherheitsstufe zur Validierung aller Anwendungsanforderungen.
- Service Mesh. Ein Service Mesh kann Dienste einfach skalieren, um die Spitzenbelastung zu bewältigen; es bietet außerdem Funktionen zur Lastmanagement und steuert den Gesundheitszustand von Mikroservices und stellt diese bei Bedarf wieder her.
- Kern auf Basis von Microservices. Dies ist Teil der Mikroservices-Architektur, die lose gekoppelte Mikroservices oder kleine Prozesse umfasst, die unabhängig voneinander bereitgestellt werden können und über APIs und Protokolle miteinander kommunizieren.
Die Wahl der Kernbanksoftwarearchitektur hängt von Ihren Zielen und Ihrer Vision für die zukünftige Entwicklung Ihrer Software ab. Mit dem zunehmenden Druck der globalen digitalen Transformation scheinen Mikroservices in der Kernbanksoftware die am anpassungsfähigsten Architektur hinsichtlich der Einführung disruptiver Technologien zu sein. Die Architekturgestaltung ist jedoch eine sehr individuelle Angelegenheit. Es kann sein, dass die beste Architektur für Sie eine Kombination zweier oder mehrerer unterschiedlicher Architekturtypen darstellt.
Um eine geeignete Lösungsumgebung während der Entwicklung Ihrer Finanzsoftware sicherzustellen, müssen Sie mit einem qualifizierten Lösungsarchitekten zusammenarbeiten, um alle notwendigen Analysen Ihrer Geschäfts- und Funktionsanforderungen durchzuführen. Nachdem Ihre Lösung erstellt wurde, gewährleisten weitere Architekturbewertungen, dass Ihre Software stets auf dem neuesten Stand ist, stabile Leistung bietet und Ihren sich verändernden Geschäftsanforderungen und -anforderungen entspricht.
Zum Beispiel entschied sich die australische Neobank Xinja, von einer serviceorientierten Architektur (SOA) zu einer event-sourcing-basierten Mikroservices-Architektur umzusteigen. Die Geschäftsführung des Instituts entschied sich nicht für die Anschaffung einer Standardlösung, sondern baute diese Architektur von Grund auf neu, um maximale Flexibilität und Integrationsmöglichkeiten zu gewährleisten.
Xinja entschied sich nicht für die günstigste und schnellste Lösung, aber am Ende hat sich diese bezahlt gemacht. Die Verbindung zu Apple Pay ist beispielsweise ein großes und schwieriges Projekt, das eine Bank bis zu einem Jahr dauern kann. Mit einer robusten Mikroservices-Architektur konnte Xinja Apple Pay innerhalb von fünf Wochen implementieren, anstatt Monate zu benötigen.
Nachdem Sie die Architektur Ihrer digitalen Bankplattform ausgewählt haben, ist ein weiterer wichtiger technischer Aspekt bei der Entwicklung von digitalen Banksoftwarelösungen die Sicherstellung ihrer Sicherheit.
Die Entwicklung einer digitalen Bank für die Zukunft? Gestalten wir eine skalierbare Architektur, die mit Ihrem Unternehmen und Ihrer Kundenbasis wächst.
So stellen Sie die Sicherheit Ihrer Banksoftware sicher
FinTech-Dienstleistungsunternehmen verarbeiten sensible Kundendaten, weshalb die Sicherheit digitaler Finanzdienstleistungen von größter Bedeutung ist. Dies wird durch die Tatsache verdeutlicht, dass neben dem PCI DSS praktisch jedes Land eigene zusätzliche Sicherheitsanforderungen bezüglich digitaler Identität, Datenschutz und Cybersicherheit hat.
Am 1. April 2022 trat in den USA eine endgültige Regelung in Kraft, die Banken verpflichtet, innerhalb von 36 Stunden eine zentrale Bundesbehörde zu benachrichtigen, falls eine Cybersicherheitsbedrohung vorliegt. Bankdienstleister müssen außerdem Kunden so schnell wie möglich benachrichtigen, falls ein Vorfall eintreten sollte. Dänemark hat eine neue und sicherere Infrastruktur für digitale Identitäten namens MitID eingeführt, um ihr Vorgängermodell NetID zu ersetzen. MitID wird verwendet, um Online-Shopping-Zahlungen, Online-Bank-Login-Daten und -Passwörter zu verifizieren. skat.dk Für Steuern. Diese Lösung wird im Sommer 2022 eingeführt.
Es ist auch wichtig zu bedenken, dass in manchen Fällen digitale und traditionelle Banken unterschiedliche Anforderungen haben können. Daher ist es notwendig, die Compliance-Anforderungen in Ihren Märkten stets im Auge zu behalten, um auf dem Laufenden zu bleiben und zu wissen, wie Sie Ihre Sicherheitsmaßnahmen möglicherweise anpassen müssen. Im Folgenden werden wir die häufigsten Kriterien und Aspekte der digitalen Bankensicherheit besprechen.
Vorteile des OAuth 2.0-Protokolls für die digitale Bankenwelt
OAuth 2.0 ist ein gemeinsames Protokoll, das ein hohes Maß an Sicherheit bei der Authentifizierung und Autorisierung gewährleistet. Dieses Protokoll fungiert als Identitätsanbieter und ermöglicht es Drittentwicklern, Apps darauf aufzubauen. Eine seiner wichtigsten Prinzipien ist, dass APIs die Nutzer nur auf eine zuvor mit dem Dienst registrierte URL weiterleiten. Dies hilft dabei, Umleitungsangriffe zu verhindern, bei denen ein Autorisierungscode oder ein Zugriffstoken von einem Angreifer abgefangen werden könnten. Unter anderem wird OAuth 2.0 von Fortune-500-Unternehmen wie Google, Microsoft, Facebook, Amazon und Twitter eingesetzt. Die Vorteile, die OAuth 2.0 für Entwickler bietet, umfassen:
- BankID ist als Dienstleistung erhältlich und ermöglicht es Ihnen, Ihr Bankensystem als Möglichkeit zu nutzen, um Benutzer in anderen Diensten zu authentifizieren. Dies eröffnet Ihnen enorme Möglichkeiten, Ihre App zu vermarkten.
- Ein einziges Zwei-Faktor-Authentifizierungssystem (2FA), das für alle Plattformen verwendet wird. Dies senkt die Kosten für die Systemunterstützung. Später, wenn Sie die Skalierung beschließen, müssen Sie keine Zeit mehr für die Entwicklung der Authentifizierungsfunktionen für andere Plattformen investieren.
- Jede Anfrage wird verschlüsselt und mit den neuesten TLS-Protokollen gesichert, was es Ihnen ermöglicht, Man-in-the-Middle-Angriffe (MITM) zu verhindern.
Sicherer Verschlüsselung und Datenspeicherungssysteme gewährleisten
Um Risiken zu mindern und sicherzustellen, dass die Daten Ihrer Benutzer sicher übertragen und gespeichert werden, sollten Sie sich an branchenübliche und von Regierungen genehmigte kryptografische Algorithmen (wie den Advanced Encryption Standard mit 256-Bit-Schlüsseln), Modi und Bibliotheken orientieren. Folgen Sie den neuesten Best Practices der Community und verwenden Sie zuverlässige Kryptographie-Standards, um sicherzustellen, dass Verschlüsselungskonfigurationen und Blockmodi sicher eingerichtet sind. Nicht zuletzt sollten Sie sensible private Daten verschlüsseln, indem Sie eine verwaltete Schlüsseldatei verwenden, während diese übertragen und aufbewahrt werden, um die Integrität und Vertraulichkeit der Daten bei allen Schritten zu gewährleisten. Bei Yalantis folgen wir den Empfehlungen zur kryptografischen Schlüsselverwaltung (einschließlich NIST SP 800-57), um gemeinsame Sicherheitsrisiken wie Schlüsselreutilisation, schwache Schlüssel und Nichtrotation zu eliminieren.
Den Nutzen aus den Prinzipien „Know Your Customer“ (KYC) und „Know Your Business“ (KYB) ziehen
KYC und KYB verpflichten Finanzinstitute, die mit privaten oder geschäftlichen Geldern handeln, zur Identitätsüberprüfung der Kontoinhaber vor der Durchführung von Finanztransaktionen. Ganz einfach gesagt: KYC und KYB sind ein System, das eine Reihe von Drittdienstleistungen umfasst, die die Daten der Nutzer analysieren, um Betrug in frühen Stadien zu erkennen. Die Prinzipien von KYC und KYB sowie die Identitätsüberprüfung, die Kreditentscheidungen und die kontinuierliche Transaktionsüberwachung können als Instrument zur Risikomanagement innerhalb der digitalen Banksoftware dienen.
Etablierung einer eigenen Abteilung für die Betrugsprävention
Dies ist ein entscheidender Schritt, um Cyberkriminelle erfolgreich zu erkennen und zu entwaffnen, bevor sie tatsächlich eine Straftat begehen. Zum Beispiel kann eine Betrugsabteilung erkennen, dass ein Nutzer innerhalb einer Stunde Online-Transaktionen mit demselben Wert aus verschiedenen IP-Adressen durchführt und das betreffende Konto als verdächtig blockiert. Mitarbeiter der Betrugsabteilung nutzen spezielle Technologien und Dienste, um die Sicherheit Ihrer Software zu gewährleisten. Um proaktiv zu sein, benötigen sie spezielle Tools und Integrationen mit Drittanbieter-Services.
Die Entwicklung von Sicherheitswerkzeugen und die Einrichtung von Integrationsmöglichkeiten liegt in den Verantwortlichkeiten Ihres Technologiepartners (intern oder durch Outsourcing). Langfristig trägt die Einrichtung einer Abteilung für Betrugsprävention dazu bei, das Risiko von Cyberkriminalität zu minimieren – eine Investition in die gute Reputation und Stabilität Ihrer Bank.
Die Wahl der digitalen Banktechnologien ist eine weitere wichtige Aufgabe. In diesem Abschnitt besprechen wir die Faktoren, die Ihre Entscheidung beeinflussen sollten.
Technologie-Stack für digitales Banking
Um die richtige Technologie-Stack für eine Bankenapplikation zu wählen, sollten Sie Ihren Geschäftsplan im Mittelpunkt stellen – das bedeutet, es gibt keine „einfachen Lösungen“. Sie sollten außerdem zwei wichtige Aspekte berücksichtigen: Ihr Budget und die Kernkompetenzen Ihres Teams.
Bei der Anbindung der geschäftlichen Anforderungen Ihrer digitalen Bankplattform an Technologien gelten bestimmte Kriterien zu berücksichtigen.
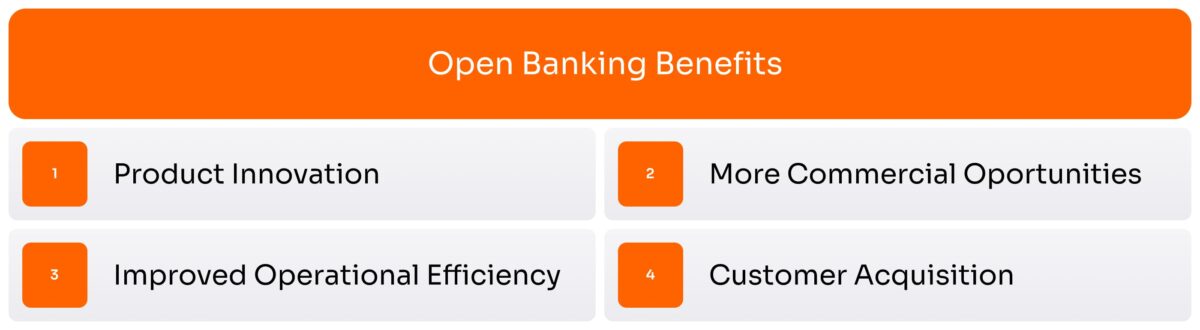
- Zeit zum Markteintritt Gibt die gesamte Entwicklungstrategie vor, die Ihr Team wählen wird. Wenn Ihr Ziel der schnelle Markteintritt ist, sollten Sie Sprachen und Technologien nutzen, die bereits mit einigen Vorablösungen ausgestattet sind, damit Sie keine Zeit verlieren, Funktionen von Grund auf neu zu entwickeln. Zum Beispiel sind Python und Django eine erfolgreiche Kombination, um eine schnelle Programmierung zu gewährleisten und einfache Aufgaben zu lösen. Mit diesen Sprachen und Frameworks können Sie von der Wiederverwendung von Code und einfacher Wartung profitieren. Wenn die Markteinführung nicht die wichtigste Einschränkung ist, sollten Sie komplexere, aber flexible und produktive Kombinationen wie Java und das Spring-Framework in Betracht ziehen.
- Langfristige Strategie. Wenn Sie Ihr primäres Ziel als schnelle und effektive Markteinführung definieren, ist ein langfristiger strategischer Plan wahrscheinlich nicht etwas, das Sie zu Beginn Ihrer Agenda aufnehmen. Gleichzeitig sollten Sie mögliche Paradigmenwechsel (wie den Übergang von einem Start-up zu einem Unternehmen) berücksichtigen und vorhersagen, wie Ihre Stakeholder darauf reagieren würden. Falls Sie eine langfristige Strategie entwickelt haben, sollten Sie auf eine Technologie-Stack (und eine digitale Bankplattformarchitektur) setzen, die es Ihnen ermöglicht, Ihr System skalieren und auszubauen. Wenn Sie in Zukunft Big Data und Analysen oder die Einführung von Machine Learning in Erwägung ziehen, stellen Sie sicher, dass Ihre Hosting-Funktionen diese unterstützen können. Um Datenmigration und eine hybride Mobile-Banking-App-Architektur zu vermeiden, wählen Sie Cloud-Services mit umfangreichen Skalierbarkeitsmöglichkeiten wie AWS oder Google Cloud.
- Risiken. Um den zuvor erwähnten Sicherheitsanforderungen gerecht zu werden und ein vertrauenswürdiges und skalierbares digitales Bankensystem zu entwickeln, empfehlen wir, sich an branchenüblichen Lösungen zu orientieren. Der moderne Technologiemarkt ist voller Lösungen, die die Entwicklung von Software vereinfachen sollen und die versprechen, eine wirksame Lösung für die Softwareentwicklung zu sein. Gleichzeitig können sie in der FinTech-Branche unzuverlässig implementiert werden. Um riskante Technologie-Stack-Entscheidungen zu vermeiden, sollten Sie auch die tatsächliche und zukünftige Systembelastung berücksichtigen, da diese Ihre Auswahl an Datenbanken und Programmiersprachen beeinflussen wird. Eine sorgfältig ausgewählte Technologie-Stack für Ihren Server und Ihre native App kann Ihr Budget und Ihre Reputation sparen.
Was die Technologie-Stack im Bankensektor betrifft, ist es wichtig, dass Ihr Software-Entwicklungsteam eine Zielprogrammiersprache und ein Kernframework auf der Grundlage seiner Expertise wählt. Auf diese Weise ist das gesamte Entwicklungsteam auf der gleichen Linie und der Entwicklungsprozess läuft reibungslos.
Diese Kriterien können erweitert werden, da die Technologie-Stack-Komponenten Abhängigkeiten erzeugen, die Sie im gesamten Entwicklungsprozess beachten müssen. Um die richtige Wahl zu treffen, sollten Sie einen Dienstleister auswählen, der die Bedürfnisse Ihres Unternehmens an erste Stelle stellt und die Anforderungen an domänenspezifische Anwendungen versteht.
Warum sollten Drittanbieter-Integrationen für die Kernbanksoftwarearchitektur sichergestellt werden?
Wenn eine digitale Banklösung mit verschiedenen Drittanbieterdiensten integriert ist, einschließlich des Austauschs von Daten mit anderen Banken, können Kunden umfassende Bank- und Finanzdienstleistungen erhalten und eine komfortable Benutzererfahrung in einem einzigen Softwaresystem genießen.
Beispielsweise die US-amerikanische Kleinunternehmen-Bank neobank Novo bietet APIs für mehr als 1.000 Anwendungen und Dienste an. In erster Linie beziehen sich diese Integrationen auf Funktionen, die Novo noch nicht bietet, wie z. B. Zahlungen an der Kasse, Rechnungen, Personalverwaltung und E-Commerce-Aktivitäten.
Dieser Ansatz bildet die perfekte Grundlage für eine flexible Finanzumgebung, die auch als Open Banking bezeichnet werden könnte. Open Banking ermöglicht die gemeinsame Nutzung der finanziellen Daten eines Kunden über offene APIs. Kunden können beispielsweise Bankkonten mit Services integrieren, die Finanzen überwachen, Sparpläne überwachen und Zugang zu Kontoführungsservices erhalten, um Einblicke in ihre gesamte finanzielle Leistungsfähigkeit zu erhalten und ein vollständiges Verständnis ihrer Finanzen zu erlangen. Es ist jedoch wichtig, dass diese Dienste zuverlässig und vertrauenswürdig sind, damit die Kunden sicher sein können, dass ihre Daten sicher sind.
Laut einer Umfrage von YouGov und Tink 2021 Unter 308 Finanzchefs erhöhte 68 Prozent der Befragten ihr Interesse an Open Banking während der Pandemie.
Wenn wir uns mit der Kernbanksoftwarearchitektur beschäftigen, wollen wir die Vorteile des Open Banking für das digitale Bankwesen kurz zusammenfassen:
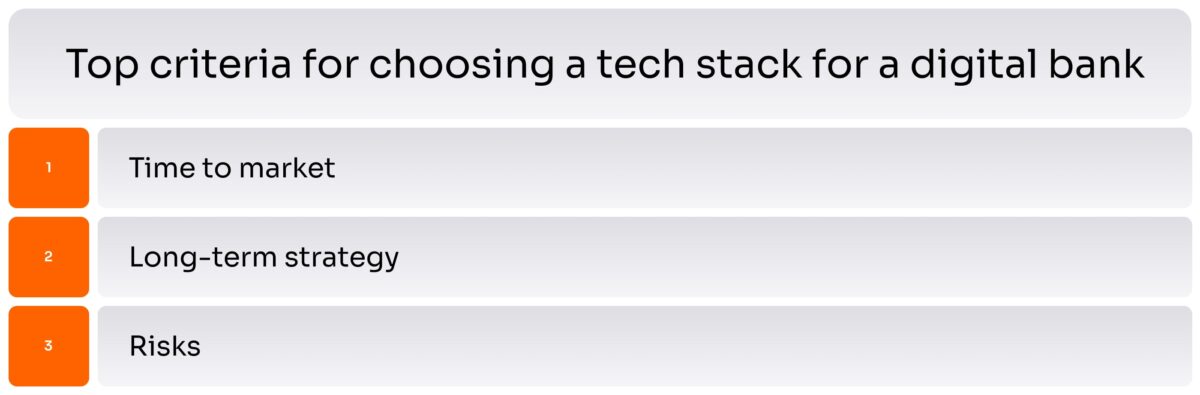
- Produktinnovation. Open Banking bietet Zugang zu zahlreichen Tools und Funktionen, die die Entwicklung und Testung neuer Produkte und Dienstleistungen ermöglichen. Daher haben digitale Bankstartups, die Open Banking-Services anbieten, mehr Möglichkeiten, ihre digitalen Dienstleistungen zu beschleunigen und die Markteinführungszeit zu verkürzen als Startups ohne solche Dienste.
- Mehr kommerzielle Möglichkeiten. Mit Open Banking können digitale Banken neue Umsatzströme erschließen und die Wettbewerbslandschaft im Bereich FinTech besser bewältigen. So können digitale Banken beispielsweise Transaktionen, Zahlungen und Kundendaten monetarisieren.
- Verbesserte operative Effizienz. Da Kundendaten unter verschiedenen Dienstleistern und Banken geteilt werden, entlasten sie Kunden und Banken von der Notwendigkeit, Daten jedes Mal zu bestätigen oder einzureichen, wenn sich der Nutzer in einem anderen System oder Finanzlösung registriert.
- Kundengewinnung. Durch den einfachen Zugriff auf Kundendaten können Finanzinstitute neue Kunden schnell aufnehmen und die Kosten für die Kundenakquise reduzieren. Darüber hinaus kann die Integration von Drittanbietern in Form eines Marktplatzes Start-ups im Bereich der digitalen Bankenfinanzierung dabei helfen, neue Kunden zu gewinnen.
Beispielsweise die britische Mobile-Banking-App Starling Starling bietet innerhalb seiner App eine ganze Palette von Bankensystemen und Technologie-Services an, die über APIs betrieben werden. Kunden können problemlos Zugang zu Loyalitätsprogrammen, Sparprodukten, Versicherungen oder Anlageprodukten erhalten. Bereits im Jahr 2019 gewann Starling den Preis für die beste Online-Banking-Strategie und setzte sich dabei gegen Konkurrenten wie Monzo, Revolut und Santander durch. Der Hauptgrund für den Erfolg von Starling im Open Banking liegt in der ständigen Einhaltung der Kundenmeinungen und der Anpassung der Lösungen entsprechend.
Entweder in den ersten Entwicklungsphasen oder später können Sie erwägen, neue Banktechnologiesolutions hinzuzufügen, die die Leistung Ihrer Software verbessern, Ihre Software profitabler machen und sie für Ihre Kunden nutzerfreundlicher machen können. Aber lassen Sie uns einige fortschrittliche Lösungen besprechen, die Ihre Aufmerksamkeit verdienen.
Fortgeschrittene Technologien, die zur Erweiterung einer digitalen Banklösung hinzugefügt werden können
Dieser Abschnitt soll zeigen, welche Lösungen derzeit an der Spitze stehen und die Zukunft der Technologie in der Bankenbranche prägen.
Künstliche Intelligenz (KI) und maschinelles Lernen
Die weitreichende Anwendung von KI und maschinellem Lernen in verschiedenen Branchen beweist, dass diese Technologien für die Zukunft bestimmt sind. Laut McKinsey kann KI jährlich $1 Billion an Wert für die Bankenbranche generieren. AI kann bei Aufgaben im Front-, Middle- und Back-Office eingesetzt werden. KI und maschinelles Lernen können verwendet werden, um:
- Die Kundenauthentifizierung vereinfachen und Nutzern personalisierte Empfehlungen und Angebote bieten
- Chatbots und Sprachassistenten erstellen
- Risiken zu bewerten sowie Betrug und Geldwäsche zu erkennen und zu verhindern
- Kreditscoring durchführen, um bessere Kreditentscheidungen zu treffen
Beispielsweise basiert die tschechische Start-up-Plattform Resistant AI auf KI und maschinellem Lernen, um Finanzinstituten Anti-Betrugs-Sicherheitsprodukte anzubieten. Maschinelle Lernalgorithmen definieren betrügerische Dokumente, während KI bei der Erkennung von Problemen während Transaktionen eingesetzt wird.
Blockchain
Dezentrale Finanzierung (DeFi) auf der Grundlage der Blockchain-Technologie ist eine gängige FinTech-Lösung. Das Hauptziel von DeFi besteht darin, Vermittler und zentralisierte Institutionen aus Finanztransaktionen zu eliminieren. Diese Lösung basiert auf Smart Contracts, die das digitale Äquivalent physischer Verträge darstellen.
Zwei gängige DeFi-Produkte sind Kreditsysteme und Darlehensplattformen. DeFi ermöglicht Peer-to-Peer-Kredite und -Darlehen an Krypto-Assets, indem sie zwischenmenschliche Mittler beseitigt. So ermöglicht DeFi Nutzern mithilfe von Smart Contracts die schnelle Aufnahme von Krediten. Blockchain-basierte Lösungen ermöglichen es außerdem den Kunden, mehr Kontrolle über ihre Vermögenswerte zu erlangen und so Cyberangriffe zu verhindern.
Robotic Process Automation (RPA)
RPA ermöglicht die Automatisierung eintönigster Aufgaben, die eine einfache Abwicklung aufweisen, aber bei manueller Durchführung viel Zeit in Anspruch nehmen. Anstatt von Menschen, können Bots programmiert werden, diese Aufgaben auszuführen. Zum Beispiel können Bots Dokumente analysieren, die Kunden zur Kreditvergabe einreichen, und alle notwendigen Informationen extrahieren und diese validieren. RPA kann auch andere Prozesse ergänzen, darunter:
- Rechnungsstellung
- Entscheidungen zur Sperrung oder Ersetzung einer Karte
- Benachrichtigungen an Kunden
- Audits
Die Bankenbranche bearbeitet täglich viele repetitive Aufgaben, die einfach automatisiert werden können. Dies spart Zeit für die Mitarbeiter und verbessert die Kundenzufriedenheit durch eine schnelle Servicebereitstellung.
Um erfolgreiche digitale Banksoftware zu entwickeln, müssen Sie im Technologie-Stack, in der Architektur des mobilen Bankensystems, in APIs und in fortgeschrittenen Technologien die perfekte Balance finden. Unser Team kann Sie auf diesem Weg begleiten und sicherstellen, dass Sie Ihr Ziel erreichen. Bei der Entscheidung über die Entwicklungslösung für digitale Banken berücksichtigen wir alle Einschränkungen, die Sie haben könnten, wie z. B. Zeit, Budget und Umfang. Wir konzentrieren uns jedoch stets darauf, Ihnen und Ihren Kunden den maximalen Mehrwert zu bieten.
Wollen Sie robuste digitale Banksoftware entwickeln?
Wir sind hier, um zu helfen
FAQ
Wie können Sie digitale Banktechnologien auswählen?
Um die geeigneten Technologien für Ihre Bankapplikation auszuwählen, sollten Sie Faktoren wie Ihr Budget, die Kernkompetenzen Ihres Teams, die Markteinführungszeit, die langfristige Strategie und die Risiken berücksichtigen. In diesem Artikel werden die letzten drei Kriterien ausführlich besprochen.
Welche Arten von digitalen Bankarchitekturen werden normalerweise implementiert?
Viele digitale Banken entscheiden sich dafür, ihre Software auf Microservices- oder Layered-Architekturen zu erstellen. Die Microservices-Architektur bietet außergewöhnliche Skalierbarkeit und ermöglicht zahlreiche Integrationen mit Drittanbieter-Services. Die Layered-Architektur wird für Apps eingesetzt, die schnell erstellt werden müssen, da diese Architektur einfach zu erlernen und umzusetzen ist. Ihre Wahl der Softwarearchitektur hängt von Ihren Zielen und Ihrer Vision für die zukünftige Entwicklung Ihrer App ab. Es könnte sein, dass die für Sie geeignetste Architektur eine Mischung aus zwei oder anderen Architekturtypen ist.
Was sind die Vorteile der Verwendung von Microservices in der Bank- und Finanzbranche?
Die wichtigsten Vorteile einer Microservices-Architektur in der Bank- und Finanzbranche sind Skalierbarkeit, hohe Verfügbarkeit und Fehlertoleranz, einfache Wartung, verbesserte Sicherheit und Compliance, vereinfachte Implementierung sowie die Flexibilität bei der Nutzung verschiedener Technologien.
Über den Autor