
Von digitalen Zahlungen bis hin zu Budgetierungsprogrammen, die alle Bankkonten und Ausgabenverläufe integrieren, sind Open Banking-Funktionen zu einem zentralen Element für Millionen von Verbrauchern und Unternehmen geworden. Die Nutzung von Open Banking nimmt stetig zu, wobei die globalen Zahlungsströme voraussichtlich stark steigen werden. $330 Milliarden bis 2027, Das ist ein Anstieg von fast fünfmal, nämlich von $57 Milliarden im Jahr 2023.
Durch die Öffnung von Anwendungs-Programmierschnittstellen, API-Technologien, Open Banking:
- fördert Innovation und Wettbewerb im Finanzsektor und schafft neue Einnahmequellen
- bietet Kunden einen schnellen und sicheren Zugang zu zahlreichen Finanzprodukten und -dienstleistungen
- ermöglicht FinTechs, Produkte zu entwickeln, die die Kundenbindung erhöhen, die Kosten senken und die Kundenerfahrung verbessern
Infolgedessen übernehmen Banken zunehmend API-Initiativen, die dann aktiv von Drittanbietern aus dem Bereich FinTech genutzt werden.
Für diejenigen, die noch nicht von Open Banking profitieren, kann das Navigieren mit dieser Technologie aufgrund von Unsicherheiten in Bezug auf Folgendes verwirrend sein:
- Geschäftsvorteile und Return on Investment (ROI)
- Technische Feinheiten und die Gewährleistung einer gleichbleibenden Leistung
- entwickelnde regulatorische Rahmenbedingungen in verschiedenen Jurisdiktionen
- Potenzielle Lösungen und erste Schritte, die zu ergreifen sind
Unser Artikel klärt diese Fragen. Als Softwareentwicklungsunternehmen mit umfangreicher Erfahrung FinTech-Kompetenz, Wir führen Sie durch die Welt der Open Banking und zeigen Ihnen deren wahre Vorteile für FinTech-Unternehmen und deren Kunden. Darüber hinaus erklären wir Ihnen, wie Sie mit Open Banking beginnen können, und bieten Ihnen einen Katalog an Ressourcen an. Offene API-Banking Anbieter.
Erfahren Sie mehr über die wichtigsten Anwendungsfälle und Implementationsszenarien für Open Banking bei Banken, E-Commerce-Plattformen, Finanzverwaltungs-Apps und mehr.
Datei herunterladenWas ist Open Banking?
Stellen Sie sich eine Finanzmanagement Eine App, die dabei hilft, die Ausgaben zu verwalten.
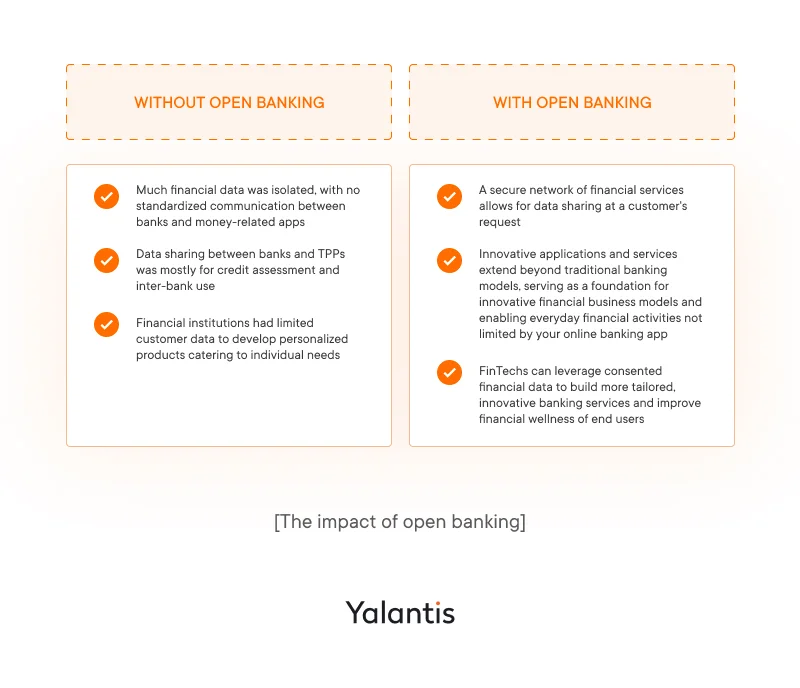
- Ohne Open Banking, Die Benutzer und das Personal müssten Transaktionsdaten manuell über mehrere Bankkonten importieren, was zeitaufwändig und fehleranfällig ist.
- Mit Open Banking, Die App kann nahtlos direkt mit dem Bankkonto des Nutzers verbunden werden. Nach Sicherstellung der Zustimmung des Nutzers durch einen Online-Verfahren kann sie sicher auf die Details der neuesten Transaktionen zugreifen und diese in der Benutzeroberfläche wiedergeben.
Kurz gesagt: Open Banking ist das System, in dem Banken und andere Anbieter von Finanzdienstleistungen Kundendaten sicher austauschen. API-Anwendungen (mit Zustimmung des Kunden) zur Innovation von Finanzdienstleistungen und Apps. Es hat die Bankenwelt, die Finanzbranche und die Kundenerlebnisse grundlegend verändert:
Erfahren Sie, wie eine FinTech mithilfe von Open-Banking-Funktionen mehr Nutzer für die Vermögensverwaltung gewinnen konnte.
Lesen Sie die FallstudieWas sind die Ursprünge des Open Banking?
Open Banking entstand nicht an einem bestimmten Datum, doch mehrere Meilensteine haben die Regulierung und Implementierung beeinflusst:
- 2007: Die Europäische Union (EU) hat mit der Payment Services Directive (PSD) erste Schritte in Richtung Open Banking unternommen, um einen einheitlichen Zahlungsmarkt zu schaffen und sichere und fortschrittliche Zahlungsdienstleistungen zu fördern.
- 2015: Die EU führte die zweite Zahlungsdienstrichtlinie (PSD2) als Reaktion auf die schnell wachsende FinTech-Branche ein. Bankenbranche.
- 2018: PSD2 trat mit der Einführung der Open Banking-Standards im Vereinigten Königreich in Kraft und verpflichtet die Banken dazu, die Transaktionsdaten der Nutzer auf ausdrückliche Zustimmung der Nutzer sicher mit anderen Organisationen zu teilen.
Das Vereinigte Königreich gilt nun als das fortschrittlichste Ökosystem für Open Banking, mit über 6,5 Millionen aktive Nutzer von Produkten, die mit Open Banking ausgestattet sind. Allerdings erstreckt sich der Einfluss von Open Banking nicht nur in Europa. Studie von Mastercard Von 4.000 US-amerikanischen und kanadischen Verbrauchern ergab sich, dass über 80% Personen ihre Bankkonten über Open Banking mit Finanz-Apps verknüpft haben.
In diesem Artikel werden wir uns eingehender mit der globalen Entwicklung der Open-Banking-Implementierung befassen. Momentan wollen wir uns jedoch mit dem Wert dieser Technologie beschäftigen.
Hauptziele und Vorteile des Open Banking für verschiedene Parteien
Ziel von Open Banking ist es, das Kundenerlebnis zu verbessern und die Möglichkeiten für etablierte Banken und Drittanbieter zu erweitern. Es erschließt erhebliche Potenziale in der Finanzdienstleistungsbranche, indem es Folgendes ermöglicht:
- Innovation fördern in isolierten traditionellen Bankstrukturen
- Die Freisetzung der finanziellen Daten der Kunden über alle Institutionen hinweg, um ganzheitliche Finanzüberblicke und personalisierte Dienstleistungen von Drittanbietern zu ermöglichen
- Förderung gesunder Wettbewerb in einer Umgebung, in der traditionelle Banken den Markt dominiert und die Auswahl der Verbraucher eingeschränkt ist
- Verleihen der Nutzer mehr Kontrolle über ihre Daten durch die Aktivierung der zustimmungsbasierten Datenweitergabe in Finanzfragen
Open Banking hat sich zu einer transformativen Kraft entwickelt, indem sie die Grenzen geschlossener Bankensysteme überwindet und den Weg für Innovation und Wettbewerb ebnet:

Der Wert der offenen APIs in der Bankenbranche für Banken, Drittanbieter und Verbraucher
Open Banking verändert die Art und Weise, wie Banken nicht nur mit nichtbankären Finanzunternehmen und untereinander, sondern auch mit Verbrauchern interagieren, und bietet jeder Partei einen Mehrwert.
Vorteile des Open Banking für Banken
Laut McKinsey:, API-Anwendungen Sie gewinnen an strategischer Bedeutung innerhalb der Banken, die ihre Bemühungen um die Priorisierung und Entwicklung von API-Roadmaps verstärkt haben. Obwohl die Banken ihre API-Reise zunächst begonnen haben, um den Vorschriften wie PSD2 zu entsprechen, hat sich der Fokus auf die Erzielung von Kosteneinsparungen und anderen Vorteilen verlagert.
Durch die Bereitstellung des Zugangs zu ihren Open-Banking-Kanälen oder die Verbindung zu Kanälen anderer Finanzinstitute können Banken:
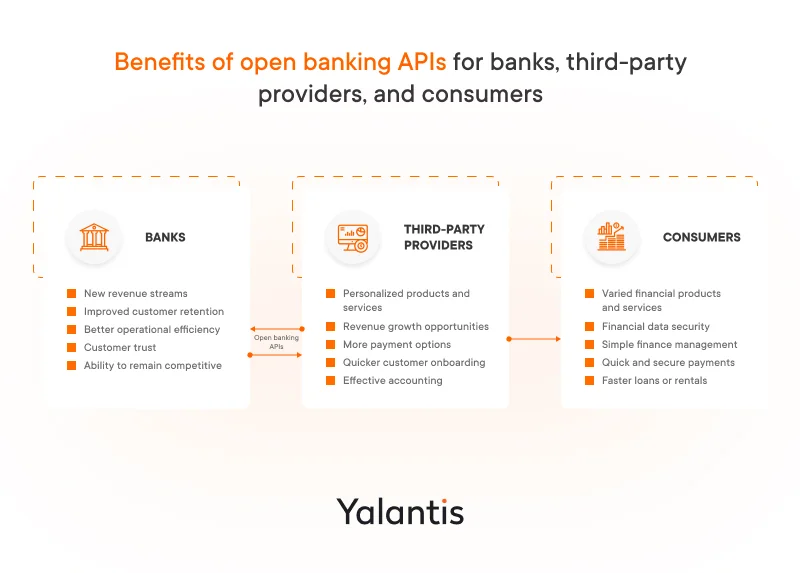
- Neue Einnahmequellen erschließen durch die Nutzung offener APIs zur Förderung von Bankdienstleistungen über Drittanbieter (TPPs), die Schaffung neuer Partnerschaften und die Aufteilung von Angeboten, beispielsweise durch die Bereitstellung von Banking as a Service — BaaS — Anbieter für FinTech-Partner
- bleiben wettbewerbsfähig durch die Einhaltung der Innovationen und die Partnerschaft mit relevanten FinTechso leverage verfügt über spezialisierte Expertise
- Verbessern Sie die Kundenerfahrung und die Kundenbindung durch die Nutzung von auf Zustimmung basierenden Open-Banking-Benutzerdaten, um umfassendere Einblicke in die Bedürfnisse und Verhaltensweisen der Kunden zu gewinnen und diese besser zu bedienen mit neuen Services, personalisierten Angeboten und mehr
- die operative Effizienz verbessern Durch die Automatisierung von Prozessen und die Senkung der Betriebskosten im Laufe der Zeit, beispielsweise durch die Optimierung der Kundenanmeldung mithilfe von Open Banking-Funktionen zur Kundenidentifizierung (KYC) (dieses Anwendungsbeispiel werden wir später erläutern).
- Eigentum in einem mehrparteiischen Ökosystem behalten durch die Rolle als vertrauenswürdige Datenverwalter und als zentrale Finanzpartner, während Kunden Drittanbieter-Services annehmen
Vorteile des Open Banking für Drittanbieter
Dank Open-Banking-Funktionen wie dem Zugriff auf die APIs der Finanzinstitute und der Abwicklung von Banküberweisungen können Drittanbieter wie Finanzmanagementsysteme, E-Commerce-Services und andere eine Reihe von Vorteilen nutzen:
- Personalisierte Erkenntnisse und neue Angebote Anpassung an die Bedürfnisse und Verhaltensweisen der Nutzer durch den Zugriff auf die finanziellen Daten der Kunden über Bank-APIs
- Neue Einnahmequellen durch die Entwicklung neuer bezahlter Dienste oder die Nutzung der Zahlungsmöglichkeiten des offenen Bankensystems
- Vereinfachtes Kundenaufbauverfahren durch die Bereitstellung der Möglichkeit der Kundenregistrierung und -verifizierung über die Funktionen für offene Bankdienstleistungen (Open Banking Identity/KYC)
- Weitere Zahlungsoptionen Durch die Bereitstellung von Sofortbankzahlungen für Kunden mit geringeren Gebühren, einem geringeren Betrugsrisiko und geringeren Bearbeitungskosten
- Effiziente Buchhaltung Aufgrund von Transaktionen in Echtzeit und einer präzisen Aufzeichnung der aktuellen Finanzlage
- Verringerte Haftung und Kosten durch die Nutzung von lizenzierten Banken zur Erfüllung regulatorischer Anforderungen in Bezug auf Datenschutz, Sicherheit, Zahlungen und mehr
Nutzen für die Verbraucher durch Open Banking
Open Banking verbessert die Qualität der Dienstleistungen für Verbraucher erheblich:
- Mehrere Auswahl an Finanzprodukten und -dienstleistungen. Open Banking untergräbt traditionelle Geschäftsmodelle, fördert Wettbewerb und begrüßt mehr Akteure und vielfältigere Dienstleistungen auf dem Markt.
- Verbesserte Sicherheit der Finanzdaten. Durch standardisierte Protokolle und regulierte Datenfreigaben erhalten Verbraucher mehr Kontrolle und Transparenz über ihre Daten, minimieren unbefugten Zugriff und gewährleisten ein sicheres Finanzumfeld.
- Vereinfachtes Finanzmanagement. Mit Open-Banking-fähigen Apps wie Revolut, Monzo, Chip und Plum werden Daten aus mehreren Bankkonten zusammengeführt, wodurch die Budgetplanung vereinfacht und eine umfassende Finanzübersicht ermöglicht wird.
- Schnelle, einfache und sichere Zahlungen. Open Banking ermöglicht die Sofortzahlung durch Echtzeit-Transaktionen zwischen Verbrauchern und Unternehmen und bietet verschiedene benutzerfreundliche digitale Zahlungsmethoden wie QR-Codes.
- Vereinfachte Verifizierung für Finanzdienstleistungen. Mit der Zustimmung der Verbraucher nutzen regulierte Unternehmen Open Banking, um die Einnahmen und Ausgaben der Verbraucher schnell zu bewerten und so schneller Entscheidungen über Kredite oder Mietverträge zu treffen, ohne dass manuelle Dokumente eingereicht werden müssen.
Erfahren Sie in diesem Überblick, was die Open Banking-Technologie für ihre wichtigsten Akteure zu bieten hat:
Technische Aspekte des Open Banking: Funktionalität, Beispiele für Open Banking-APIs und mehr
Open Banking, der durch APIs ermöglicht wird, verbindet Banken, Drittanbieter und Verbraucher, um einen sicheren Zugang zu Finanzdaten und innovative Dienstleistungen zu ermöglichen. In diesem Abschnitt werden die wichtigsten Akteure und Komponenten beschrieben, die Open Banking ermöglichen.
Wie funktioniert Open Banking?
Grundsätzlich sind drei Hauptakteure an der offenen Bankenwelt beteiligt:
- Banken und andere Finanzinstitute, die die Finanzdaten der Kunden speichern
- Nichtbankenfinanzunternehmen (NBFCs), die diese Daten erfassen und verarbeiten
- Verbraucher die die Daten bereitstellen
Erfahren Sie, was open banking für jeden einzelnen Spieler ermöglicht:
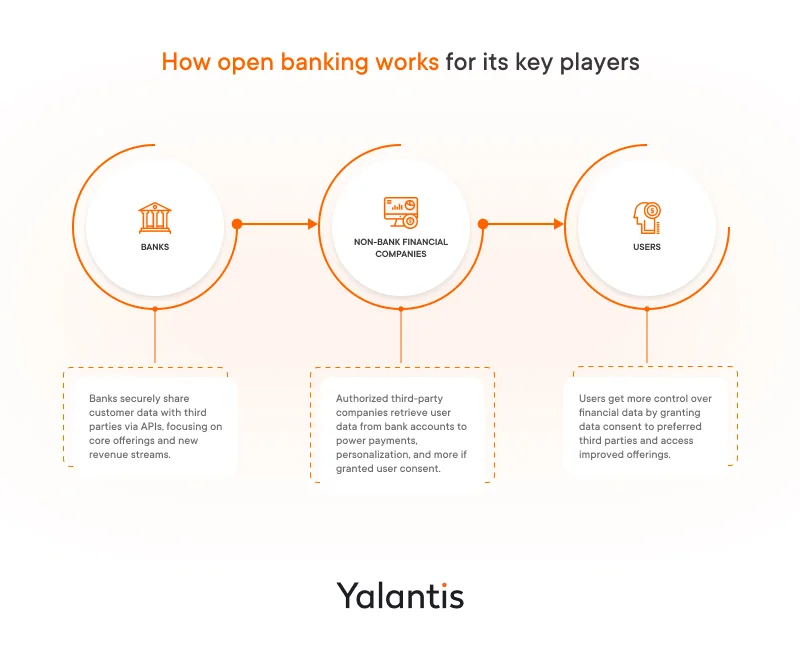
- Banken Den Kundendaten sicher mit autorisierten Drittparteien zu teilen, damit diese sich auf ihre Kerndienstleistungen konzentrieren und neue digitale Einnahmequellen erschließen können.
- Nichtbankenfinanzunternehmen, Mit ausdrücklicher Zustimmung des Benutzers können Daten direkt aus den Bankkonten der Benutzer abgerufen werden, um Zahlungen zu erleichtern, personalisierte Dienstleistungen anzubieten und vieles mehr (andere Anwendungsfälle werden später behandelt).
- Benutzer Sie erlangen mehr Kontrolle über ihre Daten auf Bankkonten, die bei verschiedenen Institutionen gehalten werden, und können neue Produkte und Dienstleistungen nutzen.
Verlässt die Open Banking-Technologie die finanziellen Daten der Verbraucher allen voran?
Nein, Open Banking bedeutet nicht, dass die finanziellen Daten der Kunden bei jedem Anbieter verfügbar sind. Stattdessen, Es geht um kontrollierte Datenfreigabe. Genehmigt FinTech-Unternehmen von Drittanbietern erheben die finanziellen Daten eines Kunden nur mit dessen ausdrücklicher Zustimmung. Die Öffnung der APIs durch Banken ermöglicht diese sichere Datenübertragung an Dritte.
Welche Rolle spielt eine Bank-API in der Open Banking-Revolution?
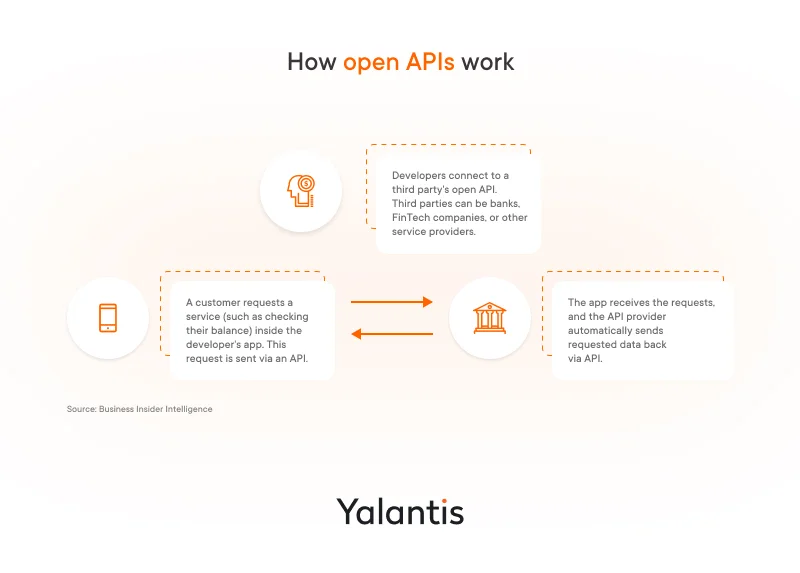
- An Anwendungsprogrammierungsschnittstelle oder API, ermöglicht es Drittanbieteranwendungen, mit anderen Diensten zu kommunizieren. Es arbeitet im Hintergrund und verarbeitet Transaktionen oder Kommunikationen zwischen Apps, Geräten und Personen.
- In Bankwesen, Offene API ermöglicht externen Drittentwicklern von FinTech-Unternehmen, sicher auf die von ihnen angeforderten Finanzdaten von Banken und anderen Finanzinstituten zuzugreifen.
So erstellen Sie eine RESTful-API, die für Entwickler geeignet ist
Lesen Sie den ArtikelHier ist ein detaillierteres Verständnis davon, wie offene APIs funktionieren:
Typen offener Bankdienstleistungs-API's
- API-Anwendungen für Kontoinformationen Verfügen Sie über Zugriff auf die Kundendaten zu Bankkonten, einschließlich Salden und Transaktionshistorie. Sie sind nützlich für Anwendungen zur persönlichen Finanzverwaltung wie YNAB.
- API-Anwendungen zur Zahlungsabwicklung Erlauben Sie die Autorisierung und Abwicklung von Zahlungen direkt aus Bankkonten. Das ist möglich Nützlich für E-Commerce-Zahlungen, Zahlungsfunktionen für Rechnungen und andere digitale Zahlungsströme.
- API-Anwendungen für Geldtransfers Sie ermöglichen die Übertragung von Geld zwischen Konten. Sie sind nützlich für Dienste wie Peer-to-Peer-Überweisungen (P2P).
Beispiele für Open-Banking-API von führenden Banken
Viele Banken weltweit öffnen ihre APIs für Drittentwickler, damit diese neue Produkte und Dienstleistungen entwickeln und die Finanzdienstleistungen transformieren können. Beispiele Open-Banking-API-Plattformen Unter den führenden Unternehmen in diesem Bereich befinden sich:
- Capital One DevExchange API: Dies API-Plattform von Capital One, einer der größten US-Banken, angeboten Finanzielle APIs Dies ermöglicht Entwicklern den Zugriff auf Kontodaten, Transaktionshistorie und Belohnungspunkte, sodass sie individuelle Integrationslösungen und Apps entwickeln können, die eine persönliche Finanzverwaltung, Belohnungserfassung und vieles mehr bieten.
- Citi Developer Hub: Die Citibank Offene API-Bank Die Plattform bietet APIs für Zahlungen, Accountmanagement, Bonuspunkte für Kreditkarten und Compliance-Anforderungen wie die API „Know Your Customer“. Entwickler können damit auf APIs für verschiedene Citi-Services zugreifen und ihre eigenen Anwendungen entwickeln und testen.
- BBVA API-Markt: Ein weiterer Beispiel für eine Open-Banking-API, Die spanische Bank BBVA bietet eine breite Palette von APIs für Kontoinformationen, Zahlungen und Echtzeit-Geldmanagement an. Sie stellt umfassende Entwicklerressourcen wie Dokumentation und Codebeispiele bereit.
Open Banking-API’s ermöglichen es genehmigten externen Parteien, auf Transaktionsdaten der Kunden zuzugreifen, Zahlungen zu veranlassen, Anwendungen mithilfe von Bankdienstleistungen zu entwickeln und vieles mehr. Dies schafft eine offen Ökosystem für Finanzdienstleistungen. Lassen Sie uns sehen, wie Ihr Unternehmen Teil davon werden kann.
Starten mit Open Banking: Was Sie für eine erfolgreiche Implementierung benötigen
In diesem Abschnitt werden die wichtigsten Schritte zur Implementierung einer Open-Banking-Lösung beschrieben:
- Verstehen Sie alle Schlüsselakteure, die ein sicheres und reguliertes Open-Banking-Ökosystem ermöglichen
- Bewerten Sie regionale regulatorische Rahmenbedingungen
- Die geeigneten API-Lösungen oder Partner identifizieren
- Nutzen Sie strategische Beratung und technisches Know-how
Erkunden Sie ein vollständiges Open-Banking-Ökosystem für stabile FinTech-Betriebe
Zuvor haben wir drei Schlüsselakteure im Rahmen des Open-Banking-Systems identifiziert:
- Banken
- Dritter Anbieter (nichtbankenfinanzielle Unternehmen)
- Verbraucher (Endnutzer)
Banken speichern und teilen Kundenfinanzdaten über APIs mit Drittanbietern, wenn diese um diese Information gebeten werden, und Kunden geben diese Daten ebenfalls frei und stimmen ihrer Weitergabe zu. Bankdaten. Allerdings gibt es zwei weitere wichtige Spieler die eine sichere und regulierte Open Banking-Funktionalität ermöglichen:
- Technologiedienstleister (TSPs) Leistet die notwendige technische Infrastruktur für die Kommunikation und den Datenaustausch zwischen Banken und Drittanbietern.
- Regulierungsbehörden Festlegen von Regeln, Richtlinien und technischen Standards unter Einhaltung der Compliance- und Sicherheitsstandards im gesamten Ökosystem sowie der Balance zwischen Innovation und Verbraucherschutz.
Erfahren Sie mehr über das vollständige Open-Banking-Ökosystem:

Navigieren Sie durch die offenen Bankregulierungen – Ihre Firma darf sie nicht ignorieren
Obwohl das übergeordnete Ziel, den Wettbewerb und die Innovation im Finanzdienstleistungssektor zu fördern, unverändert bleibt, unterscheiden sich die spezifischen Ansätze und die Umsetzungstermine in den einzelnen Regionen. Hier ein Überblick über die aktuelle Situation:
Regionen mit starken Open-Banking-Frameworks:
- Europäische Union — PSD2
- Großbritannien — Implementierungsstelle für Open Banking (OBIE)
Regionen mit aufkommenden Rahmenwerken:
- Nordamerika — Der Das US-amerikanische Büro für Verbraucherfinanzierungsschutz (CFPB) hat vorgeschlagen, a Rechte bezüglich persönlicher Finanzdaten Regel. Kanada befindet sich in der Konsultationsphase zur Entwicklung ihres Open-Banking-Rahmens.
- Asien-Pazifik — Australien hat das Recht auf Verbraucherdaten (CDR). Singapur und Japan entwickeln offene Bankenplattformen, die auf ihre jeweiligen Märkte zugeschnitten sind.
- Lateinamerika — Brasilien führt die Region an. Open Finance Rahmenbedingungen. Mexiko und Kolumbien prüfen Initiativen im Bereich des offenen Bankwesens.
Regionen mit begrenzter Akzeptanz:
- Afrika — Initiativen wie die Open Banking API-Standard Sie ebnen den Weg für zukünftige Entwicklung.
Es gibt auch Open Banking Excellence (OBE) — eine von der Industrie geführte Organisation, die weltweit die Förderung des Open Banking verantwortet.
Darüber hinaus müssen alle Unternehmen, die an der offenen Bankenwelt teilnehmen, die folgenden Anforderungen erfüllen: Datenschutzgesetze. In der EU beispielsweise handelt es sich um die Datenschutzgrundverordnung (DSGVO), die Geldstrafen von bis zu 20 Millionen Euro oder 4% des Umsatzes des Unternehmens für Verstöße gegen die Datenschutzgesetze vorsieht.
Da die wichtigsten regulatorischen Anforderungen erfüllt sind, kommen wir zu Technologiedienstleistern, die bereitgestellte Banking-APIs anbieten, um Unternehmen dabei zu helfen, den Vorteil des offenen Bankensystems zu nutzen.
Erhalten Sie eine Liste von offenen Bank-API-Lösungen, die nach Funktionalität und Region eingeteilt sind
Das Open-Banking-Ökosystem wird immer komplexer, da immer mehr API-basierte Open Banking Angebotenergebnisse werden angezeigt. Unsere Aufgliederung nach Funktion und Region führt Sie durch diese vielfältige Landschaft.
Anbieter von Open-Banking-APIs nach Funktion:
- Aggregierung von Finanzdaten aus mehreren Konten — Plaid, Tink, Envestnet | Yodlee, Yapily, Salt Edge, Finicity
- Die Zahlungseinleitung aus dem Bankkonto eines Benutzers — TrueLayer, Tink, Token, Dwolla, Form3
- Transaktionskategorisierung für Finanzplanung und personalisierte Finanzanalysen — YNAB, Moneyhub
- Darlehen und Kreditprüfung — Upstart, Prosper, Tink, Envestnet | Yodlee, TrueLayer
- Investitionen und Vermögensmanagement — Tink, TrueLayer, Yapily, Stash, Wealthfront, Betterment
- Datenanalysen zum Kundenverhalten und Analysen — FICO, TransUnion, Dun & Bradstreet
Bank-API-Anbieter in verschiedenen Regionen:
- Europa — Stärkste Akzeptanz aufgrund der PSD2-Regelungen, mit führenden Anbietern wie Truelayer, Tink, und Yapily
- Nordamerika — Rasantes Wachstum, mit Open-Banking-APIs in den USA wie Plaid und Finicity die Dominanz bei der Akkumulation von Konten, und Stripe und PayPal Führend in Zahlungen. In Kanada, Salt Edge, Finicity, Flinks, und MX bietet Open-Banking-ähnliche Funktionen an.
- Asien-Pazifik — Ein aufstrebender Markt mit regionalen Akteuren wie Akurateco (Indonesien), Frollo (Australien) und Plaid (Erweiterung in Indien und Japan).
- Lateinamerika — Erste Phase, aber starkes Potenzial aufgrund Wachsender Einsatz von FinTech-Technologien. Zoop, Nubank (Brasilien) und Belvo (Mexiko) sind wichtige Akteure.
- Afrika — Begrenzte Akzeptanz, aber eine vielversprechende Zukunft aufgrund der zunehmenden Akzeptanz mobiler Geldtransfers und der verstärkten Bemühungen um finanzielle Inklusion. Okra, OnePipe, und Png.me Sie sind herausragende Spieler.
Möchten Sie diese Liste für die spätere Verwendung speichern? Wir haben die Lösung:
Anbieter von Open-Banking-APIs nach Funktionalität und Region
Den Katalog herunterladenDas Verständnis der Besonderheiten der Regulierung in verschiedenen Jurisdiktionen sowie die Bewertung der technischen Architektur, die zur Implementierung von Open Banking erforderlich ist, machen es möglich. Experte für IT-Beratung: erster wichtiger Schritt für Unternehmen, um Open-Banking-Funktionen zu nutzen. Yalantis kann Ihnen bei allen Situationen behilflich sein, egal ob Sie überlegen:
- die Wahl eines Drittanbieter-Banking-API-Anbieters
- Die Entwicklung von Open-Banking-Funktionalitäten von Grund auf in-house
- Die Auslagerung des Bauens eines Open-Banking-Moduls an ein Expertenteam
Nutzen Sie die Vorteile der Open Banking-Technologie mit der Expertise von Yalantis: Wie wir Ihnen bei der Implementierung Ihrer Lösung helfen können
Anstatt die Einhaltung komplexer Vorschriften zu gewährleisten, Sicherheitslücken zu beheben und bestehende Bankensysteme zu integrieren, ist die einfachere und effektivere Methode, Open Banking zu implementieren, die IT-Beratung von Yalantis.
Mit einer Erfolgsbilanz in FinTech Und dank unserer Expertise bei der Entwicklung sicherer und skalierbarer Lösungen können wir:
- Hilfe bei der Navigation in der komplexen regulatorischen Landschaft
- empfiehlt optimale Infrastrukturkonfigurationen für Sicherheit und Zuverlässigkeit
- Risiken zu mindern und die Einführung dieses neuen Finanzmodells zu vereinfachen
Sobald wir die beste Lösung für Ihre Bedürfnisse ermittelt haben, erstreckt sich unsere Unterstützung auf:
- Die Besten identifizieren und integrieren Bank-API-Anbieter, Darüber hinaus schulen wir Ihre internen Teams, um eine stabile Leistung zu gewährleisten und das Risiko zu minimieren.
- Erstellung eines benutzerdefinierten Open-Banking-Moduls passgenau auf Ihre Geschäftsanforderungen zugeschnitten
Hier ist unser Ansatz, um Ihr Open-Banking-Projekt in Gang zu bringen:
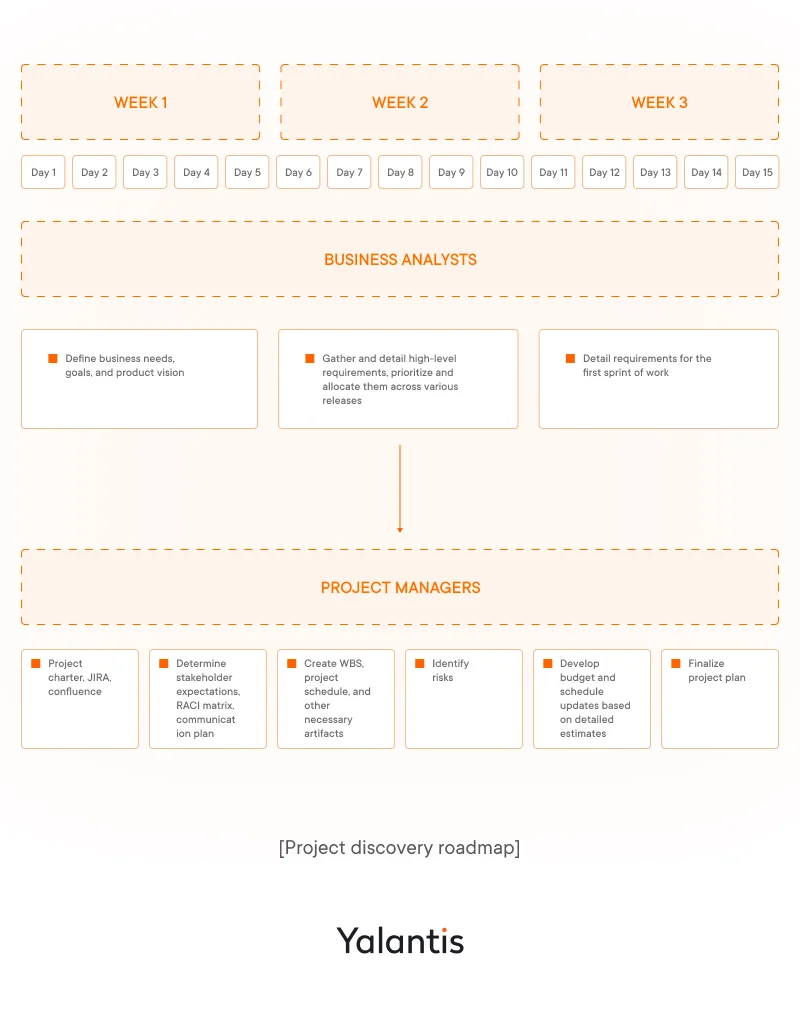
Da das Open Banking die Finanzdienstleistungsbranche transformiert und neue Einnahmequellen eröffnet, ist es höchste Zeit, diese Technologie zu nutzen, um wettbewerbsfähig zu bleiben und ihre Vorteile zu nutzen.
Erfahren Sie mit Expertenrat bei der Suche nach der idealen Open-Banking-Lösung für Ihr Unternehmen.
Erfahren Sie mehr über unsere IT-BeratungsdienstleistungenFAQ
Wie kann Yalantis meinem Unternehmen dabei helfen, eine Open-Banking-API-Lösung einzuführen?
Mit unserer umfassenden Expertise bei der Entwicklung sicherer und skalierbarer FinTech-Lösungen können wir:
- Navigieren Sie durch differenzierte regulatorische Aspekte
- empfiehlt optimale Infrastrukturkonfigurationen für Sicherheit und Zuverlässigkeit
- Entwerfen einer Infrastrukturarchitektur, die auf die Anforderungen an Leistung und Skalierbarkeit ausgerichtet ist
- Verantwortung für die Sicherheitsimplementierung einschließlich Zugriffskontrollen, Verschlüsselung und Betrugserkennung
Haben Sie keine Angst davor, Kontaktieren Sie uns Weitere Details und den Einstieg finden Sie hier. Open Banking-API's.
Welche Arten von Technologieinfrastrukturdienstleistungen bieten Sie an?
Wir bieten ein umfassendes Portfolio an Infrastrukturtechnologien, darunter Cloud-, Rechenzentrums-, Netzwerk-, Hardware- und Sicherheitslösungen. Diese bilden die Grundlage für skalierbare, zuverlässige und konforme Open-Banking-Plattformen.
Wie unterstützen Ihre Dienstleistungen die Einführung des Open Banking?
Yalantis bietet spezialisierte Dienstleistungen zur Bereitstellung von Open-Banking-Funktionalitäten an, die auf Faktoren wie Sicherheit, Zuverlässigkeit und Integration mit den Kernbanksystemen basieren. Wir können:
- Sichere Cloud-Hosting-Dienste für Open-Banking-APIs bereitstellen
- Erstellung einer skalierbaren Infrastruktur, um den Datenflüssen aus Transaktionen gerecht zu werden
- Sicherstellung einer allgegenwärtigen Konnektivität über alle Systeme hinweg
- Implementieren Sie Sicherheitsmaßnahmen zur Cybersicherheit
- Hilfe bei der Migration von Legacy-Systemen hin zu einer modernen, mikroservicesbasierten Bankeninfrastruktur, die an die Open Banking-Richtlinien angepasst ist
Über den Autor