Ob Sie eine Reise-App oder eine Fashion-Mobile-Commerce-App entwickeln – Sie müssen auf eine oder andere Weise elektronische Zahlungen für physische Waren und Dienstleistungen akzeptieren. Die Implementierung einer Online-Zahlungsgateway bietet eine reibungslose Kundenerfahrung.
Mobile Shopping macht in den USA einen großen Anteil an den Einzelhandelsumsätzen der E-Commerce-Paymentbranche aus. Bis 2021, Statista Man geht davon aus, dass 54 Prozent des gesamten E-Commerce-Handels über mobile Geräte abgewickelt wird. Daher ist es entscheidend, eine mobile Zahlungsabwicklung zu implementieren, die reibungslos in Ihrer mobilen App funktioniert. Aber wie erstellt man mobile Apps, die Zahlungen akzeptieren?
Wir werden die In-App-Käufe digitaler Waren und deren Implementierung außen vor lassen, da diese Arten von Käufen auf iOS- und Android-Geräten ausschließlich über die Dienste des Apple App Store oder des Google Play Store durchgeführt werden.
Stattdessen konzentrieren wir uns auf die Zahlungsabwicklung, um Nutzern die Möglichkeit zu geben, physische Waren und Dienstleistungen zu kaufen: Flugtickets, neue Schuhe oder ein Taxi-Fahrpreis. Außerdem werden wir die wichtigsten Anbieter von Zahlungsabwicklungssystemen – PayPal, Stripe und Braintree (einer Tochtergesellschaft von PayPal) – analysieren, um Ihnen dabei zu helfen, die richtige Wahl zu treffen. Wie können Sie eine Zahlungsapp entwickeln, die Zahlungen akzeptieren kann?
Zunächst einmal definieren wir einen Zahlungsdienstleister und seine Rolle im Finanzsystem sowie die Abwicklung von Zahlungen für physische Waren und Dienstleistungen.
Was ist ein Zahlungsportal?
Eine Zahlungsplattform ist eine Technologie, die zur Integration von Kredit- oder Debitkartenzahlungen in mobile Anwendungen und auf Websites eingesetzt wird. Sie gehört zu den bewährten Verfahren zur Abwicklung von Online-Zahlungen. Eine Zahlungsplattform ist dafür verantwortlich, Kundendaten im Frontend der Anwendung sicher zu erheben und diese anschließend an eine Abwicklungsbank oder einen Zahlungsverarbeiter zu übermitteln, um die Transaktion durchzuführen.
So funktioniert es in E-Commerce-Payment-Gateways: Ein Nutzer wählt ein Produkt aus, das er kaufen möchte, und fügt es in seinen Warenkorb ein. Der Warenkorb ist mit einem Zahlungsdienstleister verbunden, der es dem Nutzer ermöglicht, seine Kreditkartendaten einzugeben. Wenn der Nutzer seine Bestellung abschließt und per Karte bezahlt, sendet der Zahlungsdienstleister eine Anfrage an die Kartenausstellerbank. Im idealen Fall genehmigt die Bank die Transaktion.

Um diesen Checkout-/Zahlungsvorgang zu ermöglichen, müssen Sie nicht nur über einen Gateway-Dienstleister nachdenken. Sie sollten auch über die Art des Merchant-Kontos nachdenken, das Sie benötigen, und die Einhaltung der Sicherheitsstandards. Wir werden zunächst über die verschiedenen Arten von Merchant-Konten sprechen und dann besprechen, wie Sie einen Zahlungsdienstleister für Ihre App auswählen können.
Dedizierter oder aggregierter Merchant-Account
Fast alle modernen Zahlungsplattformanbieter, darunter PayPal, Braintree und Stripe, kombinieren die Funktionen eines Gateways und eines Handelskontos. Ein Handelskonto ist der Ort, an dem das Geld unmittelbar nach der Bezahlung der Waren oder Dienstleistungen von den Kunden eingegangen wird.
Ein Merchant-Account ist natürlich nicht gleichbedeutend mit einem Bankkonto. Es handelt sich um ein Konto, in dem alle Einnahmen aus Verkäufen angehäuft werden und diese dann auf Ihr Bankkonto überwiesen werden. Warum diese zusätzliche Ebene? Ganz einfach: Ihre Kunden könnten gerne Waren zurückgeben oder eine Rückerstattung für Dienstleistungen erhalten. Daher besteht immer die Möglichkeit, dass Sie Geld von den Kunden zurückzahlen müssen.
Rückerstattungen können jederzeit aus den Geldern abgewickelt werden, die in Ihrem Merchant-Konto angelegt wurden. Der Rest des erwirtschafteten Geldes wird auf Ihr Bankkonto überwiesen.
Es gibt zwei Arten von Handelskonten – dedizierte Handelskonten und aggregierte Handelskonten.
A Dedizierter Account Es ist auf Ihr Unternehmen zugeschnitten und bietet Ihnen mehr Kontrolle über Ihre Finanzgeschäfte. Es ermöglicht Ihnen beispielsweise, Fehler bei Transaktionen zu korrigieren und Ihr Konto bei einer Rückbuchungsforderung zu belasten. Ein spezieller Handelskonto bietet Ihnen außerdem schnelleren Geldtransfer – in der Regel innerhalb weniger Tage. Allerdings ist ein spezieller Konto in der Regel teurer als ein allgemeiner Handelskonto.
Aggregate-Konten Sie halten Gelder für mehrere Händler bereit. Trotz der Vorteile eines speziellen Kontos bevorzugen die meisten Verkäufer ein allgemeines Konto, da es kostengünstiger ist und in der Regel nur 24 Stunden dauert, bis eine Genehmigung erteilt wird. Für die Genehmigung eines speziellen Kontos müssen Sie ein paar Tage warten. Ein spezielles Konto erfordert außerdem mehr Dokumentation nach dem Know Your Customer-Prinzip (KYC), als ein allgemeines Konto.
Lösung für die Integration von Kreditkartenzahlung mit einer Gateway-API
Es gibt zahlreiche Zahlungslösungen – Stripe, Braintree, PayPal, Visa Checkout, Authorize.net, Dwolla usw. –, mit denen Sie Transaktionsdaten von Kreditkarten über ihre APIs verarbeiten können. Auf den ersten Blick scheint ein Zahlungslösung eine einfache Lösung zu sein. Aber wenn Sie sich für die Integration einer Zahlungslösung entscheiden, übernehmen Sie die Verantwortung für die Sicherheit der Kreditkartendaten selbst, da diese Daten nun über Ihre mobile App fließen.
Darüber hinaus unterstützen nicht alle Zahlungsabwicklungssoftwaren den verifizierten Tokenisierungsprozess, der bei der Abwicklung von Zahlungen in einer mobilen App erforderlich ist. Ein Token ist ein Objekt, das Konfigurationsdaten und die für die Client-SDK-Anwendung erforderlichen Autorisierungsdaten speichert. Idealerweise sollte die API-Integration der Zahlungsabwicklungssoftware sicherstellen, dass ein Token aus der sicheren, authentifizierten Umgebung des Servers zurückgegeben wird. Dieser Token repräsentiert die eingestellten Kartendaten und kann zur Ausführung tatsächlicher Transaktionen verwendet werden. Um Zahlungen von der Clientseite aus durchzuführen, generiert Braintree einen Token mithilfe des Braintree Server SDK. In der Codebasis des Clients sieht der Token wie eine Zeile aus, die eine mit Hilfe von Base64 verschlüsselte JSON-Modelldarstellung darstellt. Der von dem Client empfangene Token wird dann zur Verwendung mit der Client-SDK-Anwendung von Braintree verwendet. Diese SDK-Anwendung verbindet sich mit dem Braintree-Server und erhält eine Zahlungsmethode-Nonce, eine Zeichenkette, die die gewählte Zahlungsmethode (Kreditkarte, PayPal usw.) beschreibt. Diese Zeichenkette wird dann an Ihren Server gesendet. Auf Ihrem Server führt das Braintree Server SDK Zahlungsoperationen mithilfe des Zahlungsmethodennons aus.
Mit Stripe wird auf der Clientseite mithilfe des Stripe-Servers ein Token generiert und dann an Ihren Server gesendet. Dieser Token ist lediglich eine Objekt Und nicht eine verschlüsselte Verbindung wie in Braintree. Damit kann Sie Stripe entscheiden, in welcher Form Sie den Token an den Server senden möchten – entweder als Originaldatei oder mit Ihrer eigenen Verschlüsselung. Auf der einen Seite bietet Ihre eigene Verschlüsselung eine bessere Sicherheit beim Kommunizieren mit dem Server. Aber trotzdem ist Verschlüsselung nicht zwingend erforderlich. In ihrer Dokumentation warnt Stripe davor, dass Sie eine SSL-Verbindung auf Ihrem Server verwenden müssen, ohne die Sie nicht mit dem Stripe-Server interagieren können, da diese einen HSTS-Schutzmechanismus verwenden. Sie können mehr über die Sicherheit von Stripe lesen. hier. Nachdem Ihr Server den Token erhalten hat, können Sie Zahlungen mit dem Stripe Server SDK verarbeiten.
Wenn diese Tokenisierung-Funktionalität jedoch nicht über Gateways-APIs für die Integration bereitgestellt wird, müssen Sie dies selbst erledigen. Alle drei in diesem Beitrag besprochenen Gateways achten besonders auf die Sicherheit und gewährleisten die Verschlüsselung und Tokenisierung sensibler Daten.
Lesen Sie auch: Mechanismen zur Datensicherheit
Compliance mit der Payment Card Industry
Die erste und wichtigste Voraussetzung für jede Dienstleistung, die Zahlungen erhebt, ist die Einhaltung der Payment Card Industry Data Security Standard (PCI-DSS). Eine Liste der Dienstleister, die den PCI-DSS-Standard erfüllen, finden Sie unter Visa Global Registry.
Der Prozess der PCI-Zertifizierung erfordert Monate an Arbeit. Bankensoftwareentwicklung – und Sie brauchen diese Kopfschmerzen ehrlich gesagt nicht, wenn Ihre App die Kartendaten einfach an einen Gateway für die Langzeitspeicherung weiterleitet. Gleichzeitig muss jedoch jeder, der Kreditkartenzahlungen akzeptiert – auch diejenigen mit mobilen App-Integrationen –, die PCI-DSS-Regeln einhalten.
Mit Stripe, PayPal und Braintree können Sie problemlos die PCI-DSS-Anforderungen erfüllen. Diese großen Gateways bieten robuste native Bibliotheken für Android und iOS und vereinfachen die PCI-DSS-Compliance, indem sie verschlüsselte Kreditkartendaten als Token senden.
So können Sie eine Zahlungsplattform problemlos integrieren und dabei die meisten Compliance-Anforderungen von PCI-DSS vermeiden, da sensible Kreditkartendaten über Ihre Server nicht weitergeleitet werden.
Stripe vs. Braintree
Sie benötigen einen Programmierer, der Ihnen hilft, Kartenzahlungen über Stripe oder Braintree einzurichten. Sobald Stripe oder Braintree implementiert ist, muss der Kunde lediglich seine Kreditkartendaten in ein digitales Formular eingeben und bestätigen.
Wichtige Unterschiede zwischen Stripe und Braintree
Eine der größten Unterschiede besteht darin, dass Braintree eigene Merchant-Konten anbietet, während Stripe aggregierte Konten anbietet. Dadurch sind Braintree-Konten stabiler als die Konten von Stripe. Außerdem besteht ein etwas höheres Risiko, dass Stripe Ihr Konto unerwartet kündigt. Die Kündigung des Kontos ist jedoch noch selten. Braintree bietet eine kürzere Liste unterstützter Zahlungsmethoden als Stripe. Allerdings bietet es die Integration mit dem PayPal-Payment-Gateway, während Stripe dies nicht tut.
Die Entscheidung, ob man Stripe oder Braintree verwendet, sollte auf der geografischen Reichweite, der Währungssupportfähigkeit, der Verfügbarkeit von Funktionen und den Kosten basieren.
Handelsstandorte und unterstützte Währungen
Sowohl Stripe als auch Braintree ermöglichen es Ihnen, Zahlungen von überall auf der Welt zu akzeptieren. Allerdings muss Ihr Unternehmen in einem von Stripe unterstützten Land ansässig sein.
Die Zahlungsverarbeitungs- und Gatewayservices von Braintree unterstützen Händler in über 45 Ländern, im Vergleich zu 34 bei Stripe. Allerdings unterstützt Stripe die Zahlungsabwicklung in über 135 Währungen, sodass ein Händler Verbrauchern in ihrer eigenen Währung Rechnung erstatten kann und gleichzeitig die Gelder in der eigenen Währung erhält.
Nehmen wir an, Ihr Unternehmen hat sich in viele Länder ausgeweitet, darunter auch in Saudi-Arabien. Sie haben sich für Stripe entschieden, das alle Länder abdeckt, in denen Sie tätig sind, außer Saudi-Arabien. Die Lösung, Zahlungen von saudischen Kunden zu akzeptieren, besteht darin, Stripe mit einem lokalen Zahlungsverarbeitungsservice zu integrieren und einen Wechselkurs festzulegen. Achten Sie daher beim Auswahl eines Gateways auf die geografische Aspekt.
Spezifische Merkmale
Stripe’Der herausragende Vorteil von Stripe ist seine Abonnement-Tools (wie Billing und Atlas), die für E-Commerce-Unternehmen von unschätzbarem Wert sind. Im Rahmen des Billing-Tools unterstützt Stripe über seine Subscription-API tägliche, wöchentliche, monatliche, jährliche und verzögerte Abrechnungen. Mit Atlas können Sie ein US-Unternehmen gründen und Zahlungen akzeptieren, egal in welchem Land Ihre Firma ihren Sitz hat. Die Kosten für den Atlas-Service betragen eine einmalige Gebühr von $500.
Braintree Es verfügt über eine vergleichbare Liste an Funktionen. Neben einem dedizierten Merchant-Account bietet es zudem die Unterstützung für Drittanbieter-Merchant-Accounts. Sie können ein Konto in jeder US-Bank eröffnen und Braintree als Zahlungsabwickler verwenden. Darüber hinaus bietet Braintree eine Funktion namens Contextual Commerce, mit der Sie Ihre Waren oder Dienstleistungen innerhalb der Apps Ihrer Partner verkaufen können. Diese Funktion ermöglicht es Ihnen, Ihre Informationen sicher mit Braintree-Händlern und anderen PCI-konformen Parteien zu teilen.
Was ist der Preisunterschied?
Bei der Preisermittlung sollten Sie auch die Herkunft Ihres Unternehmens berücksichtigen, da die Bedingungen und Preismodelle variieren. Wir haben uns entschieden, zu prüfen, wie es für ein US-Unternehmen funktioniert. Braintree und Stripe berechnen sowohl US-Kunden 2,9 Prozent plus $0,30 pro Transaktion. Die einzige zusätzliche Gebühr ist ein Standard-Gebühr von $15 für Rückbuchungen.
Die Preispläne für Stripe und Braintree sind komplex, wenn zusätzliche Funktionen hinzugefügt werden, die in E-Commerce-Websites und -Apps integriert werden können. Stripe versucht, seine Preise klar zu machen und beschreibt seine Preispläne transparenter und übersichtlicher als Braintree. Es ist sofort klar, welche Summe erhoben wird, wenn eine digitale Transaktion erfolgreich ist, und es fallen keine Rückerstattungsgebühren an.
Braintree erstatten keine Transaktionsgebühren für Rückerstattungen in den USA. Transaktionsgebühren können bei Rückerstattungen in anderen Ländern erstattet werden, je nachdem, wie ein Konto eingerichtet ist.
Das Preismodell von Braintree ist in manchen Fällen etwas komplexer, ist aber dennoch verständlich. Kunden können sogar Angebote für die Integration anfordern. Lokale Zahlungsmethoden.
Integrationen und den neuesten Updates, die Ihre Aufmerksamkeit verdienen
Beide dieser Zahlungssysteme verändern sich schnell, ebenso wie die Zahl der mobilen Käufer. Stripe und Braintree sind beide benutzerfreundliche Zahlungssysteme und arbeiten ständig daran, Entwicklern von mobilen Apps die neuesten und erfolgreichsten Zahlungslösungen anzubieten. Braintree und Stripe verfügen beide über SDKs, die die Integration für iOS und Android ermöglichen.
Braintree. Im Oktober 2018 führte Braintree Samsung Pay ein, das zu den neuen Zahlungssystemen für US-amerikanische Händler gehört. Diese mobile App-Integration wird dazu beitragen, die Loyalität von Millionen von Nutzern weltweit zu steigern. Es ist erwähnenswert, dass für Transaktionen mit Samsung Pay die erweiterten Tools von Braintree erforderlich sind, die betrügerische Transaktionen verhindern. Eine weitere Neuerung, die das Unternehmen etwas früher eingeführt hat, ist Braintree Extend. Dieses Produkt wurde entwickelt, um die Partnerschaft zwischen den Nutzern von Braintree zu unterstützen. Braintree Extend speichert und teilt Zahlungsdaten sicher unter den Partnern aus, auch wenn diese einen anderen Händler oder einen anderen Finanzdienstleister nutzen. Dies eröffnet neue Möglichkeiten für Ihr Online-Geschäft, wie zum Beispiel das Einrichten eines Prämienprogramms, um die Kundenbindung zu steigern.
Stripe. Die Zahlungsplattform Stripe umfasst den Dienst Stripe Connect, der Ihnen hilft, Zahlungen zu akzeptieren und Transaktionen mit Drittunternehmen abzuwickeln. Mit diesem Dienst können Sie eine solide und benutzerfreundliche Online-Plattform erstellen. Connect bietet zusätzliche Anpassungsoptionen und Analysedienste.
Technische Unterschiede zwischen Stripe und Braintree
Die Infrastruktur für die Integration von Stripe und Braintree haben viele Gemeinsamkeiten. Um Online-Zahlungen in Ihre Webanwendung zu integrieren, müssen sowohl die Frontend- als auch die Backend-Komponenten eingerichtet werden.
Testen und Testdaten
Braintree.Braintree bietet eine Sandbox, das eine Kopie des Produktionspanels für die Verwaltung eines Braintree-Kontos ist. Sie können Testwerte der API-Schlüssel erhalten, die Sie für die Einrichtung der Client- und Server-SDKs benötigen. Sobald Sie Ihr Produkt so eingerichtet haben, dass es mit Braintree funktioniert, können Sie ein Produktionskonto erstellen und die API-Schlüssel kopieren, um die Testschlüssel zu ersetzen. Sie haben also zwei separate Konten, einen für den Sandbox-Modus und einen für die Produktion. Einerseits ermöglicht Ihnen der Sandbox, so viele Fehler zu machen, wie nötig sind, bis Sie ein nachhaltiges Projekt erstellen. Andererseits müssen Sie bei einer großen Anzahl von Einstellungen für Rabatte, Abonnements, Erweiterungen und andere Braintree-Funktionen den gesamten Vorgang im Produktionskonto neu konfigurieren.
Stripe.Bei Stripe verwenden Sie für Test- und Produktionszwecke dieselbe Account-ID. Stripe verfügt über eine einzige Website mit einem Bedienfeld, das anzeigt, ob Sie im Testmodus sind. Wie Braintree auch, bietet Stripe Test-API-Schlüssel für Testzwecke an. Um in die Produktion zu gelangen, müssen Sie lediglich den Schalter ein- und ausschalten, Ihr Konto aktivieren und Ihre Anwendung-API-Schlüssel in Produktionsschlüssel umwandeln.
Betrugsbekämpfungs-Tools
Mit Braintree und Stripe können Sie zusätzliche Einstellungen zur CVV-Validierung hinzufügen, um Betrug zu verhindern: ‘Die angegebene CVV-Nummer stimmt nicht’, ‘Die angegebene CVV-Nummer wurde nicht überprüft’ und ‘Der Kartenhersteller beteiligt sich nicht an der Kartenauswertung’.
Braintree. Braintree ist bei der Sicherheit sehr gut. Sie haben ein sicheres SDK entwickelt, das einen mit Base64 verschlüsselten Token verwendet. Dieser Base64-codierte Token wird auf dem Server generiert, ohne dass Schlüssel auf der Clientseite gespeichert werden. Braintree hat außerdem eine Partnerschaft mit Kount geschlossen, um zusätzliche Sicherheitsmaßnahmen für Server- und Clientdaten bereitzustellen. Um Zugriff auf die Funktionen dieser Partnerschaft zu erhalten, können Sie einfach einen Code-Snippet integrieren.
Stripe. Mit Stripe können Sie außerdem Betrug vermeiden. Ihr neues Produkt Radar ist ein maschinelles Lernprogramm zur Erkennung und Bekämpfung von Betrug. Stripe und Braintree konkurrieren hinsichtlich der Sicherheitsstandards, die sie bieten. Um die Sicherheit vollständig zu besprechen, müsste jedoch ein eigener Artikel verfasst werden.
PayPal als einzigartiger Zahlungsabwicklungsdienst
PayPal ist der beliebteste Zahlungsdienst weltweit, mit einem globalen Marktanteil von 60,2 Prozent laut Datanyze. Die beiden nächsten Konkurrenten von PayPal liegen weit zurück: Der globale Marktanteil von Stripe beträgt 16 Prozent, von Braintree hingegen 2,1 Prozent.

Die Bekanntheit des Namens ist einer der Hauptgründe, warum man sich für PayPal gegenüber Stripe oder Braintree entscheiden sollte. Die Abwicklung elektronischer Bargeldzahlungen über PayPal stärkt das Vertrauen der Kunden in Ihre Marke, da Ihre Kunden wahrscheinlich mit der digitalen PayPal-Wallet und dem Checkout-Prozess vertraut sind.
Im Gegensatz zu Braintree und Stripe, die Transaktionen ohne Umleitung durchführen, erfordert der PayPal-Zahlungsprozess, dass der Käufer auf die PayPal-Schaltfläche auf der Warenkorbseite des Händlers klickt und anschließend zur PayPal-Website weitergeleitet wird.
Zwei PayPal-Zahlungspläne
PayPal bietet zwei einzigartige Zahlungspläne an. Der erste ist Standard-PayPal-Zahlung, Dies kann in 15 Minuten durchgeführt werden, ohne dass Entwickler mit Erfahrung in mehreren Programmiersprachen dabei helfen müssen. Beachten Sie jedoch, dass dieser Plan keine Anpassungsmöglichkeiten bietet.
Der zweite Plan ist Payments Pro, mit dem Sie App-Entwicklern vollständig maßgeschneiderte Lösungen anbieten können. Dieses Paket ermöglicht Ihnen außerdem den Zugriff auf ein virtuelles Terminal, mit dem Sie Kreditkarten über Ihren PC, Ihr Smartphone oder Ihr Mobilgerät akzeptieren können, ohne einen externen Kartenschreiber verwenden zu müssen. Bitte beachten Sie, dass diese Option von einem Entwickler implementieren muss und Sie für ein PayPal Payments Pro-Konto einen zusätzlichen Monatstrom von $30 zahlen müssen.
Integrationen und Neuigkeiten, die berücksichtigt werden müssen
Seit Februar 2019 unterstützt PayPal Smart-Zahlungstasten, eine Kassenintegration, die die PayPal JavaScript SDK nutzt. Durch die Anbringung von Schaltflächen auf Ihrer Website können Sie Ihren Kunden ein vereinfachtes und sicheres Kaufabwicklungserlebnis bieten. Die Smart Payment Buttons zeigen den Käufern die relevantesten Zahlungsmethoden und tragen so dazu bei, dass der Käufer eine Kaufentscheidung trifft.
PayPal hat kürzlich übernommen 70 Prozent Die Beteiligung an GoPay, einem Unternehmen mit einer Zahlungsdienstlizenz in China. Diese Übernahme hat PayPal zum ersten ausländischen Zahlungsunternehmen gemacht, das in China lizenziert ist, digitale Zahlungsdienstleistungen anzubieten.
Da die Nachfrage nach Zahlungen im E-Commerce kontinuierlich zunimmt, gibt es viel Raum für die Entwicklung des chinesischen Zahlungsmarktes. Die Zahl der Mobilbezahlanwender in China soll voraussichtlich bis 2020 die 100 Millionen-Marke erreichen. 956 Millionen bis 2023.
PayPal Here für bargeldlose Transaktionen
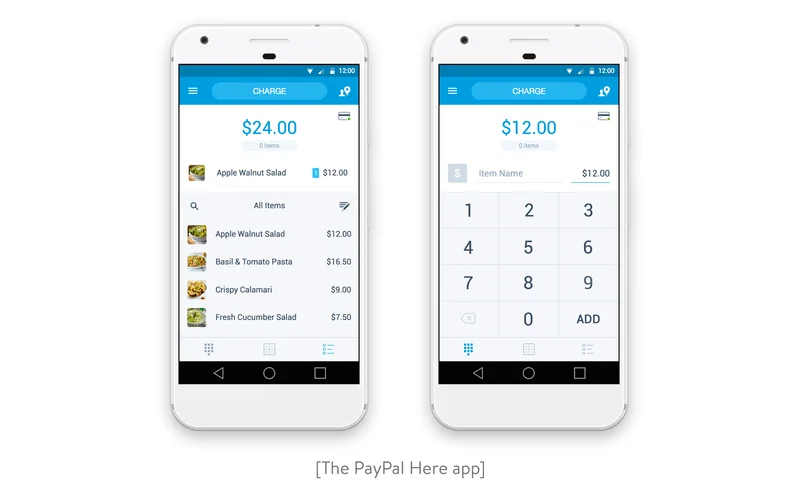
Stripe und Braintree können für Transaktionen ohne physischen Kontakt verwendet werden (eine der Transaktionsarten), aber elektronische Geldsysteme wie PayPal Here bieten Lösungen zur Abwicklung von mobilen Zahlungen von Verbrauchern an der Verkaufsstelle (POS). Diese POS-Systeme eignen sich gut für einen lokalen Marktplatz oder einen Laden. Die PayPal Here-App ermöglicht es Ihnen außerdem, Ihre Verkäufe zu verfolgen und Rechnungen aus einem kompatiblen Smartphone oder Tablet zu erstellen.
Kurzer Überblick
Wir empfehlen Ihnen, bei der Auswahl zwischen PayPal, Stripe und Braintree im Rahmen der Entwicklung von Finanzsoftware alle oben genannten Faktoren zu berücksichtigen. Kurz gesagt:…
Paypal Es handelt sich um eine hervorragende Einstiegslösung, die es Ihnen ermöglicht, Zahlungen in wenigen Minuten zu ermöglichen und keine Programmierkenntnisse erfordert. Wenn Sie jedoch eine integrierte Kasse oder umfangreiche Anpassungen benötigen, müssen Sie einen teureren Plan wählen (zusätzlich zu der Anstellung eines Programmierers).
Stripe Es ist auf größere Unternehmen, komplexe SaaS-Lösungen und Marktplätze zugeschnitten. Es bietet außerdem die Möglichkeit, es individuell anzupassen und umfassende Berichte zu erstellen. Die Atlas-Funktion kann für ein Technologie-Start-up von grundlegender Bedeutung sein und bietet Möglichkeiten zur Geschäftsentwicklung.
Braintree Es ist eine optimale Wahl für fast jede Art von Unternehmen. Obwohl es die Plug-and-Play-Funktionalität von PayPal nicht bietet, bietet dieses Gateway hervorragende Anpassungsmöglichkeiten und Flexibilität. Darüber hinaus bietet nur Braintree eigene Merchant-Accounts.
Die drei großen Zahlungsdienstleister, über die wir in diesem Artikel gesprochen haben, bieten eine hervorragende geografische Reichweite. Zum Beispiel ist Stripe, obwohl es auf den US-Markt ausgerichtet ist, in den meisten europäischen Ländern verfügbar, darunter Portugal, Belgien und Norwegen.
Dennoch reicht die Reichweite von Stripe, Braintree und PayPal möglicherweise nicht aus, wenn Sie in Afrika oder im Nahen Osten tätig sind. In diesem Fall beachten Sie bitte, dass Yalantis mit landenspezifischen Zahlungsplattformen arbeitet, darunter: Paystack und Peach Payments (die auf die Bedürfnisse Afrikas zugeschnitten sind).
Wir hoffen, dass dieser Artikel Ihnen dabei geholfen hat, sich für ein Zahlungssystem zu entscheiden, das Ihren Bedürfnissen entspricht. Bitte beachten Sie, dass Sie Ihren Software-Entwicklungspartner jederzeit kontaktieren können, wenn Sie unsicher sind, welche Lösung Sie wählen sollten.
Sehen Sie, was wir noch tun können
Erfahren Sie mehr über unsere Kompetenzen und Fähigkeiten
Über den Autor